आय खर्च-दैनिक खर्चे,बजट ट्रैकर

- 1.95K समीक्षाएँ
- 4.6
- डाउनलोड्स
- 1.00M
- 294
- संस्करण
स्क्रीनशॉट्स
डाउनलोड करें
इस पर प्राप्त करें Play Store से डाउनलोड करें इस पर डाउनलोड करें Apple Store से डाउनलोड करें APK प्राप्त करें APK डाउनलोडफायदे
- दैनिक खर्च दर्ज करना तेज़ और सरल है।
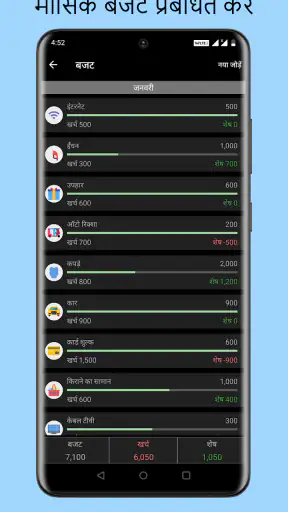
- बजट सीमा के करीब पहुंचने पर बेहतर नियंत्रण मिलता है।
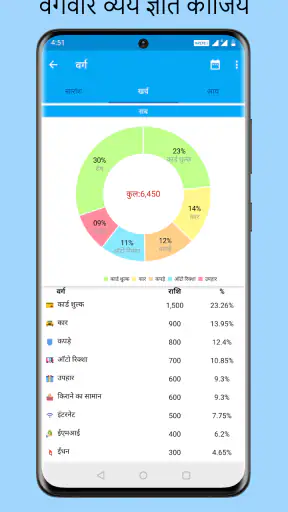
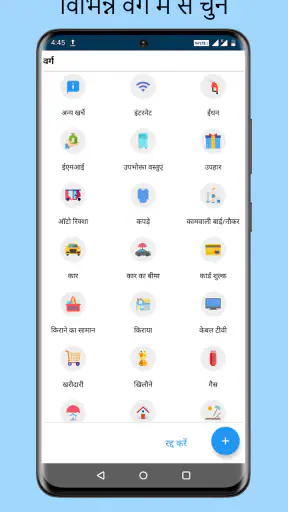
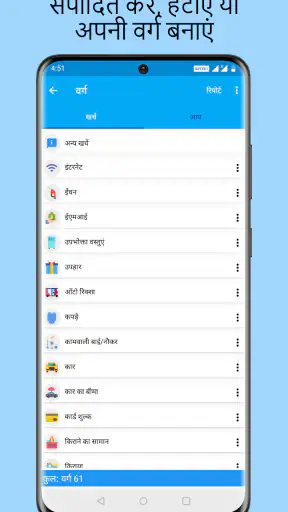
- श्रेणियों से खर्च का विश्लेषण करना आसान होता है।
- आय और खर्च एक ही जगह व्यवस्थित किए जा सकते हैं।
- छोटे दैनिक खर्चों पर नज़र रखने में उपयोगी है।
नुकसान
- विस्तृत वित्तीय योजना के विकल्प सीमित हो सकते हैं।
- बैंक खातों से स्वतः सिंक की सुविधा उपलब्ध न हो सकती है।
- अधिक विज्ञापन अनुभव को बाधित कर सकते हैं।
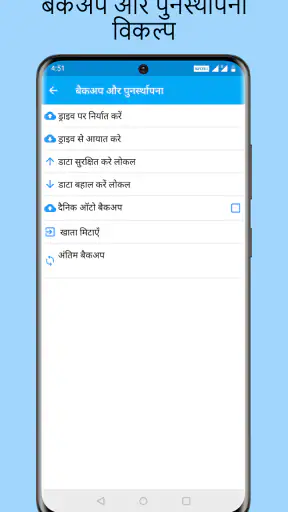
- डेटा बैकअप या डिवाइस बदलने के विकल्प सीमित हो सकते हैं।
- शुरुआती उपयोगकर्ताओं को श्रेणियां सेट करने में समय लग सकता है।
आय खर्च-दैनिक खर्चे,बजट ट्रैकर की समीक्षा Appxis
मैंने आय खर्च-दैनिक खर्चे,बजट ट्रैकर को रोज़मर्रा के पैसों पर नज़र रखने के लिए इस्तेमाल किया, और पहली बात जो समझ में आई वह यह है कि इसका असली लाभ किसी जटिल वित्तीय योजना में नहीं, बल्कि छोटी-छोटी खरीदारी को समय पर दर्ज करने की आदत में है। अगर महीने के अंत में आपको यह याद नहीं रहता कि पैसे कहाँ चले गए, तो यह ऐप उस धुंधली याद को व्यवस्थित रिकॉर्ड में बदलने में मदद कर सकता है।
यह वित्त श्रेणी का मुफ्त ऐप है, जिसे ANKIT SARAF ने विकसित किया है। इसे 3+ के लिए रेट किया गया है और यह Android 7.0 या उसके बाद के संस्करण पर चल सकता है। ऐप का मौजूदा संस्करण 294 है, इसलिए पुराने फोन पर इस्तेमाल करने वाले व्यक्ति को भी शुरुआत में अपने डिवाइस और ऐप की संगतता देख लेनी चाहिए।
इसकी लोकप्रियता भी मामूली नहीं है: इसे 1M+ बार इंस्टॉल किया जा चुका है, लगभग 26K रेटिंग के आधार पर इसका औसत 4.6 है और करीब 2K लिखित समीक्षाएँ मौजूद हैं। मेरे लिए ये संख्याएँ तभी मायने रखती हैं जब ऐप रोज़ की एंट्री को आसान बनाए, इसलिए मैंने इसे किसी बड़े वित्तीय डैशबोर्ड की तरह नहीं, बल्कि जेब से निकलने वाले हर छोटे खर्च की डायरी की तरह परखा।
शुरुआत में कहाँ अटक सकता है उपयोगकर्ता
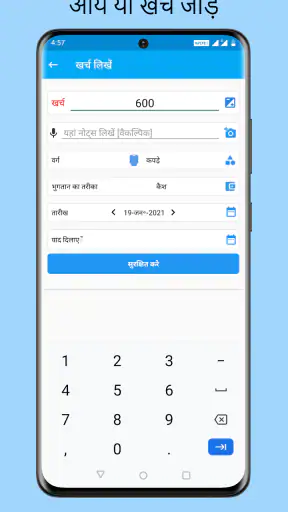
ऐसे ऐप में सबसे आम परेशानी इंस्टॉल करना नहीं, बल्कि पहली एंट्री को सही तरीके से समझना होती है। उपयोगकर्ता अक्सर खर्च लिखने से पहले ही बहुत सारी श्रेणियाँ, बजट और पुराने लेन-देन भरने की कोशिश करता है। इससे ऐप बोझिल लगने लगता है, जबकि बेहतर तरीका यह है कि पहले केवल आज का एक वास्तविक खर्च दर्ज किया जाए। इससे आपको पता चलता है कि राशि, विवरण और तारीख भरने की प्रक्रिया आपके लिए सहज है या नहीं।
मैंने पाया कि खर्च दर्ज करने की आदत तभी टिकती है जब आप उसे खरीदारी के तुरंत बाद करते हैं। शाम को बैठकर पूरे दिन की याददाश्त से हिसाब भरना कम भरोसेमंद है, खासकर चाय, स्नैक, ऑटो किराया या छोटी ऑनलाइन खरीदारी जैसी चीज़ों के मामले में। इसलिए इसे “महीने के अंत में हिसाब मिलाने” वाला ऐप समझने के बजाय “हर भुगतान के बाद एक छोटी एंट्री” वाला उपकरण मानना ज्यादा व्यावहारिक है।
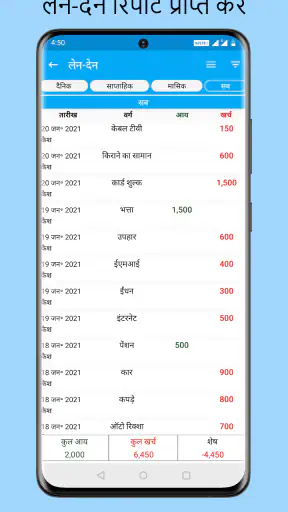
एक और शुरुआती अड़चन यह हो सकती है कि उपयोगकर्ता आय और खर्च को एक ही तरह से देखना शुरू कर दे। दोनों का उद्देश्य अलग है। आय को दर्ज करने से उपलब्ध रकम का संदर्भ मिलता है, जबकि खर्च की एंट्री यह दिखाती है कि वह रकम किस दिशा में जा रही है। अगर आप केवल खर्च भरते हैं, तो ऐप उपयोगी रहेगा, लेकिन मासिक बजट समझने के लिए आय की जानकारी भी नियमित और एकसमान तरीके से लिखना बेहतर होगा।
मेरी सलाह है कि श्रेणियों को जरूरत से ज्यादा बारीक न बनाएं। “नाश्ता”, “दोपहर का भोजन”, “शाम की चाय” जैसी अलग-अलग श्रेणियाँ देखने में व्यवस्थित लग सकती हैं, पर कुछ हफ्तों बाद एंट्री करना धीमा कर देती हैं। भोजन, यात्रा, बिल, खरीदारी और अन्य जैसे व्यापक समूह अक्सर शुरुआत के लिए पर्याप्त होते हैं। बाद में जिस समूह में लगातार ज्यादा खर्च दिखे, उसी को अधिक बारीकी से बांटें।
सेटअप से पहले की छोटी जाँचें
पहली जाँच अपने फोन के Android संस्करण की करें। न्यूनतम आवश्यकता Android 7.0 है, इसलिए बहुत पुराने डिवाइस पर इंस्टॉलेशन या सुचारु संचालन की समस्या ऐप की कार्यप्रणाली नहीं, फोन की सीमा हो सकती है। ऐप का संस्करण भी समय के साथ बदल सकता है; यदि अपडेट के बाद स्क्रीन या व्यवहार थोड़ा अलग लगे, तो पुराने अनुभव के आधार पर हर बटन खोजने के बजाय वर्तमान लेआउट को नए सिरे से समझना सही रहेगा।
दूसरी जाँच यह है कि आप किस तारीख से हिसाब शुरू करना चाहते हैं। मेरे अनुभव में बीच महीने में ऐप शुरू करते समय पिछले खर्चों को अनुमान से भरना भ्रम पैदा कर सकता है। बेहतर है कि या तो महीने की शुरुआत से साफ रिकॉर्ड बनाएं, या पुराने खर्चों को “अनुमानित” मानकर अलग मानसिक संदर्भ रखें। गलत तारीख वाली एंट्री पूरे महीने के सारांश को भटका सकती है।
तीसरी जाँच आय की आवृत्ति से जुड़ी है। किसी को वेतन महीने में एक बार मिलता है, किसी को भुगतान अलग-अलग दिनों में। ऐप में आय दर्ज करते समय वही तरीका अपनाएं जो आपकी वास्तविक स्थिति से मेल खाता हो। यदि आप नियमित आय को कभी कुल रकम और कभी छोटी-छोटी किश्तों में लिखेंगे, तो उपलब्ध बजट की तुलना साफ नहीं रहेगी। एक ही नियम चुनकर उस पर कायम रहना ज्यादा उपयोगी है।
मैं शुरुआत में एक छोटा परीक्षण भी सुझाऊंगा: एक सामान्य खर्च, एक आय एंट्री और एक ऐसा खर्च जो अगले महीने दोहराया जा सकता है, दर्ज करें। फिर देखें कि आपको अपनी जानकारी पढ़ने में आसानी हो रही है या नहीं। यह तरीका बिना पूरे पुराने रिकॉर्ड को स्थानांतरित किए ऐप की उपयोगिता जांचने देता है। यदि शुरुआती प्रयोग ही उलझाऊ लगे, तो बड़ी मात्रा में डेटा डालने से पहले अपनी श्रेणियाँ और लिखने का तरीका बदलें।
मेरे लिए काम आया दैनिक तरीका
एक वास्तविक उदाहरण लें। मान लीजिए सुबह यात्रा पर खर्च हुआ, दोपहर में भोजन खरीदा और शाम को घर का सामान लिया। तीनों को एक साथ याद रखने के बजाय हर भुगतान के तुरंत बाद छोटा विवरण लिखना बेहतर है। विवरण इतना स्पष्ट हो कि कुछ दिन बाद देखकर आपको समझ आए कि खर्च किसलिए था, लेकिन इतना लंबा नहीं कि एंट्री करना ही परेशानी बन जाए।
महीने के बीच में मैं केवल कुल रकम नहीं देखूंगा; मैं यह भी देखूंगा कि कौन-सी श्रेणी अपेक्षा से तेज़ बढ़ रही है। यही वह जगह है जहाँ ऐप साधारण डायरी से अधिक उपयोगी बनता है। अगर भोजन पर खर्च बढ़ रहा है, तो अगले सप्ताह के लिए बाहर खाने की संख्या घटाने का निर्णय लिया जा सकता है। अगर यात्रा का खर्च बढ़ा है, तो समस्या को “अनुशासन की कमी” कहने के बजाय वास्तविक कारण—अतिरिक्त यात्राएँ या बदला हुआ रूट—समझा जा सकता है।
सबसे उपयोगी आदत है: एंट्री को निर्णय से जोड़ना, केवल रिकॉर्ड से नहीं। हर सप्ताह कुछ मिनट निकालकर पूछें कि कौन-सा खर्च जरूरी था, कौन-सा सुविधाजनक था और कौन-सा बिना सोचे हुआ। ऐप आपके लिए फैसला नहीं करेगा, लेकिन सही विवरण लिखने पर वह आपकी अपनी आदतों का आईना बन सकता है।
बजट बनाते समय बहुत कम सीमा तय करना भी गलती है। यदि बजट वास्तविक जीवन से मेल नहीं खाता, तो बार-बार सीमा पार होने पर उपयोगकर्ता रिकॉर्ड रखना छोड़ सकता है। मैं पहले पिछले कुछ दिनों या उपलब्ध पुराने रिकॉर्ड से सामान्य खर्च समझूंगा, फिर ऐसा लक्ष्य रखूंगा जिसमें जरूरी भुगतान और कभी-कभार होने वाली खरीदारी दोनों के लिए जगह हो। बजट का उद्देश्य अपराधबोध पैदा करना नहीं, दिशा दिखाना है।
गलत एंट्री होने पर काम कैसे संभालें
किसी भी मैनुअल खर्च ऐप में गलती संभव है। राशि गलत लिखना, आय को खर्च समझ लेना या तारीख बदल जाना छोटी भूल लगती है, लेकिन महीने के अंत में यही अंतर बड़ा दिख सकता है। ऐसी स्थिति में नई उलटी एंट्री बनाकर गलती छिपाने की कोशिश न करें। मूल रिकॉर्ड को पहचानकर उसे सुधारना अधिक साफ तरीका है, ताकि आपका हिसाब अनावश्यक समायोजन से न भर जाए।
अगर किसी दिन की कई एंट्रियाँ छूट गई हों, तो उन्हें एक बड़ी अनुमानित रकम में मिलाने से पहले सोचें। एक संयुक्त एंट्री तेज़ है, लेकिन बाद में यह पता नहीं चलेगा कि पैसा किस तरह खर्च हुआ। दूसरी ओर, बहुत पुराने छोटे खर्चों को पूरी सटीकता से पुनर्निर्मित करना समय की बर्बादी भी हो सकता है। मेरे हिसाब से जरूरी है कि वर्तमान महीने का रिकॉर्ड साफ हो; पुराने समय के लिए उचित अनुमान पर्याप्त हो सकता है, बशर्ते आप उसे वास्तविक भुगतान की तरह न भूलें।
महीना बदलने पर पुरानी आदतों को अपने-आप नए महीने में न दोहराएं। पिछले महीने भोजन पर कम खर्च हुआ हो, इसका अर्थ यह नहीं कि अगले महीने भी वही सीमा सही होगी। मौसमी खरीदारी, यात्रा, स्कूल या घर के बिल जैसी परिस्थितियाँ बदल सकती हैं। ऐप में दिखता इतिहास निर्णय लेने में मदद करता है, लेकिन वह भविष्य की गारंटी नहीं है।
यदि एंट्री सेव होने के बाद कुल रकम आपकी उम्मीद से अलग दिखे, तो पहले तीन चीज़ें जांचें: तारीख, आय-खर्च का प्रकार और राशि का प्रारूप। कई बार समस्या ऐप में नहीं, उस एक रिकॉर्ड में होती है जिसे हमने जल्दी में गलत वर्ग में डाल दिया। इसी तरह, बजट का अंतर देखकर घबराने से पहले यह भी देखें कि आपने महीने की शुरुआत में आय दर्ज की थी या नहीं।
जब परेशानी ऐप की वजह से नहीं होती
व्यक्तिगत वित्त में भ्रम अक्सर असंगत रिकॉर्डिंग से पैदा होता है। यदि नकद खर्च लिखे जा रहे हैं लेकिन कार्ड या डिजिटल भुगतान छोड़ दिए जाते हैं, तो ऐप का कुल परिणाम स्वाभाविक रूप से अधूरा होगा। मैं सभी माध्यमों के खर्च के लिए एक ही नियम रखूंगा: भुगतान का तरीका चाहे जो हो, एंट्री उसी दिन होगी। इससे ऐप को दोष देने से पहले रिकॉर्ड की पूर्णता पर भरोसा किया जा सकेगा।
दूसरी आम वजह साझा खर्च है। किसी मित्र या परिवार के लिए भुगतान करने के बाद पूरी रकम अपने व्यक्तिगत खर्च में लिखना आपके बजट को वास्तविकता से अधिक खराब दिखा सकता है। ऐसे मामलों में विवरण में यह संकेत लिखना उपयोगी है कि रकम का कुछ हिस्सा वापस मिलना है। वापसी आने पर उसे अलग आय की तरह दर्ज करने का तरीका भी पहले तय करें, वरना एक ही लेन-देन दो बार गिना जा सकता है।
रिफंड और रद्द हुई खरीदारी भी भ्रम पैदा कर सकती है। खरीद के समय किया गया खर्च और बाद में मिली वापसी एक ही घटना के दो हिस्से हैं। यदि आप केवल मूल खर्च रखते हैं, तो कुल राशि बढ़ी हुई दिखेगी; यदि वापसी को बिना संदर्भ के आय मानते हैं, तो आय का अर्थ बदल जाएगा। ऐसे रिकॉर्ड में स्पष्ट विवरण रखना ज्यादा महत्वपूर्ण है, क्योंकि बाद में रकम देखकर कारण याद नहीं रहेगा।
बैंक या भुगतान सेवा में दिखने वाली रकम और ऐप में दर्ज रकम का अंतर भी हमेशा तकनीकी समस्या नहीं होता। बैंक में लंबित भुगतान, शुल्क, नकद निकासी या किसी दूसरे व्यक्ति को दिया गया पैसा अलग संदर्भ रख सकता है। इस ऐप को आपके वित्तीय खाते का स्वतः सत्यापन करने वाला साधन मानना सही नहीं होगा; यह उतना ही सटीक होगा जितनी सावधानी से आप जानकारी दर्ज करेंगे।
किसके लिए यह ऐप सही बैठता है
यह ऐप उस व्यक्ति के लिए अच्छा विकल्प है जो अपने खर्च को सरल तरीके से समझना चाहता है, लेकिन विस्तृत निवेश विश्लेषण या जटिल वित्तीय योजना नहीं बनाना चाहता। विद्यार्थी, पहली नौकरी शुरू करने वाले लोग, छोटे घरेलू बजट संभालने वाले उपयोगकर्ता और वे लोग जो महीने के अंत में “पैसा कहाँ गया” पूछते हैं, इससे शुरुआत कर सकते हैं। इसका मुफ्त होना शुरुआती प्रयोग को आसान बनाता है, हालांकि ऐप में प्रति आइटम ₹20 से ₹500 तक की इन-ऐप खरीदारी भी उपलब्ध है।
इन-ऐप खरीदारी दिखाई देने का अर्थ यह नहीं कि हर उपयोगकर्ता को कुछ खरीदना ही होगा। मैं पहले मुफ्त अनुभव से यह जांचूंगा कि दैनिक एंट्री और बजट देखने की आदत मेरे लिए टिकाऊ है या नहीं। यदि मूल काम ही नियमित नहीं हो रहा, तो अतिरिक्त भुगतान से समस्या हल नहीं होगी। दूसरी ओर, जो व्यक्ति लंबे समय तक ऐप इस्तेमाल करना चाहता है, वह भुगतान वाले विकल्प पर विचार करने से पहले यह देखे कि वह उसके वास्तविक काम को कितना आसान बनाता है।
यह उन लोगों के लिए कम उपयुक्त है जिन्हें बैंक खातों, कार्डों या निवेश खातों से स्वतः डेटा मिलना चाहिए। मैनुअल रिकॉर्डिंग में नियंत्रण अधिक रहता है, लेकिन मेहनत भी आपकी होती है। इसी तरह, साझा परिवार बजट, व्यवसायिक लेखांकन, टैक्स रिकॉर्ड या कई मुद्राओं वाले जटिल वित्त के लिए कोई अधिक विशेषज्ञ समाधान बेहतर हो सकता है। इस ऐप की ताकत सरल व्यक्तिगत निगरानी है, न कि हर वित्तीय परिस्थिति को संभालना।
स्प्रेडशीट की तुलना में इसका लाभ यह है कि रोज़ की एंट्री कम औपचारिक महसूस होती है और मोबाइल पर तुरंत की जा सकती है। स्प्रेडशीट उन उपयोगकर्ताओं के लिए बेहतर हो सकती है जिन्हें अपने हिसाब से सूत्र, कॉलम और रिपोर्ट बनानी हों। दूसरी ओर, केवल कागज़ की डायरी अधिक निजी और लचीली लग सकती है, पर उसमें कुल, श्रेणी और मासिक तुलना हाथ से करनी पड़ती है। मेरे लिए यह ऐप इन दोनों के बीच व्यावहारिक रास्ता है।
रोज़मर्रा के इस्तेमाल में मेरी सावधानियाँ
मैं ऐप में बहुत अधिक विवरण भरने से बचूंगा। “मार्केट” लिखना कभी-कभी पर्याप्त नहीं होगा, लेकिन “मार्केट से सब्ज़ी और सफाई का सामान” जैसा छोटा संकेत भविष्य में उपयोगी रहेगा। विवरण का उद्देश्य साहित्य लिखना नहीं, निर्णय लेने लायक संदर्भ बचाना है। यही छोटा बदलाव महीने के अंत में अस्पष्ट खर्चों की संख्या घटाता है।
मैं सप्ताह के लिए एक तय समीक्षा समय भी रखूंगा, चाहे वह रविवार शाम हो या वेतन मिलने के बाद का दिन। उस समीक्षा में केवल यह देखना पर्याप्त नहीं कि बजट बचा है या नहीं। यह भी देखें कि कौन-सी एंट्री बार-बार गलत श्रेणी में जा रही है, कौन-सा खर्च असामान्य था और अगले सप्ताह किस एक व्यवहार को बदला जा सकता है। एक छोटा सुधार लगातार बड़े लक्ष्य से अधिक टिकाऊ होता है।
अगर आप फोन बदलते हैं, ऐप हटाते हैं या डेटा के साथ कोई बड़ा बदलाव करने वाले हैं, तो पहले अपने रिकॉर्ड की सुरक्षा और उपलब्ध विकल्पों को ध्यान से जांचें। वित्तीय इतिहास को केवल एक जगह पर निर्भर मानकर चलना जोखिमपूर्ण हो सकता है। मैं महत्वपूर्ण महीनों के कुल और जरूरी विवरण को अपने निजी रिकॉर्ड में भी नोट करूंगा, ताकि किसी तकनीकी अड़चन के समय पूरी शुरुआत शून्य से न करनी पड़े।
गोपनीयता को लेकर भी व्यावहारिक रहें। अपने खर्चों में पासवर्ड, कार्ड का पूरा नंबर, पहचान संबंधी संवेदनशील जानकारी या किसी अन्य व्यक्ति का निजी विवरण लिखना जरूरी नहीं है। ऐप का उद्देश्य बजट समझना है, निजी सुरक्षा जानकारी जमा करना नहीं। कम लेकिन उपयोगी विवरण अक्सर ज्यादा सुरक्षित और अधिक टिकाऊ होते हैं।
मेरी अंतिम राय और डाउनलोड से पहले निर्णय
मेरे अनुभव में आय खर्च-दैनिक खर्चे,बजट ट्रैकर एक सीधा, कम डराने वाला वित्त ऐप है, जिसकी सफलता इस बात पर निर्भर करती है कि आप इसे कितनी नियमितता से इस्तेमाल करते हैं। यह अपने-आप खर्च नहीं समझेगा, गलत रिकॉर्ड को जादुई तरीके से ठीक नहीं करेगा और जटिल वित्तीय सलाह का विकल्प नहीं है। लेकिन रोज़ की रकम लिखने, महीने के खर्च को श्रेणियों में देखने और बजट पर समय रहते ध्यान देने के लिए यह उपयोगी साथी बन सकता है।
मैं इसे उस मित्र को सुझाऊंगा जो पहली बार व्यक्तिगत बजट बनाना चाहता है और किसी भारी-भरकम वित्तीय टूल से घबरा सकता है। शुरुआत में केवल वर्तमान महीने की आय और खर्च दर्ज करें, श्रेणियाँ सीमित रखें और सप्ताह में एक बार वास्तविक व्यवहार से तुलना करें। कुछ दिनों में साफ हो जाएगा कि ऐप आपकी आदतों के साथ फिट बैठता है या नहीं।
अगर आपको स्वतः बैंक सिंक, निवेश ट्रैकिंग, व्यवसायिक लेखांकन या परिवार के कई सदस्यों के लिए विस्तृत नियंत्रण चाहिए, तो किसी अधिक उन्नत विकल्प को देखना बेहतर होगा। लेकिन व्यक्तिगत खर्चों की स्पष्ट तस्वीर पाने के लिए, खासकर तब जब आप मैनुअल एंट्री करने को तैयार हों, यह मुफ्त ऐप एक समझदार शुरुआती चुनाव है। मेरी अंतिम सलाह यही है: इसे बजट का जज नहीं, बजट का आईना मानकर इस्तेमाल करें।
FAQ
आय खर्च-दैनिक खर्चे, बजट ट्रैकर ऐप किस काम आता है?
आय खर्च-दैनिक खर्चे, बजट ट्रैकर आपके रोज़मर्रा के वित्तीय लेन-देन को व्यवस्थित करने में मदद करता है। इसमें आप आय, खर्च, बचत और अलग-अलग बजट दर्ज कर सकते हैं। खर्चों को श्रेणियों में बाँटने से यह समझना आसान होता है कि पैसा कहाँ अधिक खर्च हो रहा है। यह ऐप व्यक्तिगत बजट बनाने और महीने के अंत में वित्तीय स्थिति की समीक्षा करने के लिए उपयोगी है।
क्या इस ऐप में आय और खर्च अलग-अलग दर्ज किए जा सकते हैं?
हाँ, ऐप में आमतौर पर आय और खर्च को अलग-अलग रिकॉर्ड करने की सुविधा मिलती है। आप वेतन, बोनस या अन्य आमदनी को आय के रूप में तथा भोजन, यात्रा, बिल, खरीदारी और मनोरंजन जैसी गतिविधियों को खर्च के रूप में जोड़ सकते हैं। सही राशि, तारीख और श्रेणी दर्ज करने पर आपके दैनिक और मासिक बजट का अधिक सटीक हिसाब तैयार होता है।
क्या आय खर्च-दैनिक खर्चे, बजट ट्रैकर में बजट सीमा निर्धारित की जा सकती है?
यह ऐप बजट प्रबंधन के लिए बनाया गया है, इसलिए उपयोगकर्ता विभिन्न खर्च श्रेणियों या पूरे महीने के लिए बजट सीमा निर्धारित कर सकते हैं। बजट तय करने के बाद नियमित रूप से लेन-देन दर्ज करना आवश्यक है, तभी ऐप आपको खर्च की प्रगति समझने में मदद करेगा। सीमा के करीब पहुँचने पर उपलब्ध संकेत या रिपोर्ट अनावश्यक खर्चों को नियंत्रित करने में सहायक हो सकते हैं।
क्या मेरे वित्तीय डेटा की सुरक्षा और गोपनीयता सुरक्षित रहती है?
ऐप डाउनलोड करने से पहले इसकी गोपनीयता नीति, डेटा संग्रहण नियम और मांगी गई अनुमतियों की जाँच करना उचित है। वित्तीय जानकारी दर्ज करते समय स्क्रीन लॉक, पासकोड या बायोमेट्रिक सुरक्षा जैसी उपलब्ध सुविधाओं का उपयोग करें। यदि ऐप क्लाउड बैकअप या ऑनलाइन सिंक्रोनाइज़ेशन देता है, तो यह भी समझें कि डेटा कहाँ और किस प्रकार सुरक्षित रखा जाता है।
क्या यह ऐप पूरी तरह निःशुल्क है और क्या इंटरनेट के बिना भी काम करता है?
ऐप का मूल संस्करण निःशुल्क हो सकता है, लेकिन कुछ अतिरिक्त सुविधाएँ विज्ञापनों, इन-ऐप खरीदारी या प्रीमियम सदस्यता के पीछे उपलब्ध हो सकती हैं। डाउनलोड करने से पहले स्टोर पेज पर मूल्य और सदस्यता शर्तें अवश्य देखें। कई बजट ट्रैकर ऑफलाइन लेन-देन दर्ज करने देते हैं, हालांकि बैकअप, सिंक्रोनाइज़ेशन या कुछ रिपोर्टों के लिए इंटरनेट कनेक्शन आवश्यक हो सकता है।


