

Rupee112: Personal Loan App
DACPLवित्त
स्कैन किया गया और सुरक्षित · Free
- रेटिंग
- 4.55 में से
- डाउनलोड
- 5.00M
- Android
- 8.0
स्क्रीनशॉट
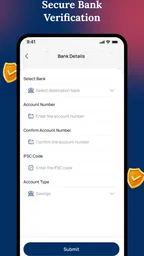
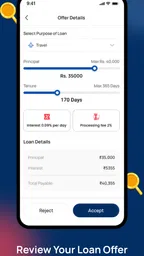
इनका विश्लेषण Appxis
जब मुझे महीने के बीच में यह समझना होता है कि रोज़मर्रा के छोटे खर्च मिलकर बजट पर कितना असर डाल रहे हैं, तब खर्चों को बस याद रखने पर भरोसा करना मुश्किल होता है। Rupee112 को वित्तीय ऐप के रूप में इसी तरह के हिसाब को व्यवस्थित करने के लिए देखा जा सकता है। मेरी राय में इसकी उपयोगिता इस बात पर निर्भर करेगी कि आप नियमित रूप से अपनी आमदनी और खर्च दर्ज करने के लिए तैयार हैं या नहीं; केवल ऐप इंस्टॉल करने से बजट अपने आप नहीं सुधरता।
हिसाब शुरू करने से पहले क्या सोचें
ऐप खोलने से पहले अपने लक्ष्य को साफ रखना मददगार है। क्या आप यह जानना चाहते हैं कि महीने का पैसा किन मदों में जा रहा है, या बस अपनी आमदनी और खर्च का एक नियमित रिकॉर्ड रखना चाहते हैं? यह फर्क अहम है: पहला लक्ष्य खर्च की आदतों पर नजर डालने में मदद कर सकता है, जबकि दूसरा रोज़ के लेनदेन दर्ज करने की निरंतरता मांगता है। मैं इसे अचानक कर्ज या वित्तीय संकट का हल नहीं मानूंगा; इसे निजी बजट पर नजर रखने के साधन की तरह देखना ज्यादा समझदारी है।
एक व्यावहारिक तरीका यह है कि शुरुआत में कुछ चुने हुए खर्चों पर ध्यान दें, जैसे किराना, यात्रा या बाहर का खाना। हर छोटी खरीद को दर्ज करना उपयोगी हो सकता है, लेकिन अगर यह काम बोझ लगे तो लोग जल्दी छोड़ देते हैं। पहले अपने लिए ऐसा स्तर तय करें जिसे व्यस्त दिन में भी निभा सकें। इससे ऐप का उपयोग आदत बनता है, न कि महीने के अंत में अधूरे रिकॉर्ड भरने का काम।
रोज़ के लेनदेन से महीने की तस्वीर तक
मेरा सुझाया हुआ कार्यप्रवाह सीधा है: जब कोई आमदनी या खर्च हो, तो उसे जल्द दर्ज करें, फिर उसे उचित श्रेणी में रखें और समय-समय पर कुल हिसाब देखें। दिन के अंत तक इंतजार करने पर नकद के छोटे खर्च याद से निकल सकते हैं। दूसरी ओर, हर बार फोन निकालना असुविधाजनक हो तो रसीद या अपने निजी नोट में रकम लिखकर बाद में दर्ज करना एक विकल्प है—बस एक तय समय रखें, ताकि यह काम कई दिनों तक न टलता रहे।
श्रेणियां तभी काम की हैं जब आप उन्हें लगातार इस्तेमाल करें। उदाहरण के लिए, चाय या नाश्ते की छोटी खरीद को हर बार अलग नाम देने से रिपोर्ट बिखरी हुई लग सकती है। उन्हें एक जैसी श्रेणी में रखना महीने के आखिर में तुलना को अधिक उपयोगी बनाता है। यह कोई जटिल तरकीब नहीं, मगर सही वर्गीकरण के बिना रिपोर्ट देखने में समय लगाने का लाभ घट जाता है।
फिर महीने की रिपोर्ट को अंतिम फैसला नहीं, बल्कि समीक्षा की शुरुआत मानें। अगर खाने-पीने का खर्च उम्मीद से ज्यादा दिखे, तो अगला सवाल यह हो सकता है कि रकम किन दिनों या किस तरह की खरीद में बढ़ी। रिकॉर्ड उस खर्च को सामने ला सकता है, लेकिन उसे बदलने का निर्णय आपको ही लेना होगा। यह अंतर ध्यान में रखने से ऐप से अवास्तविक उम्मीद नहीं बनती।
कामकाजी दिन में उपयोग और उसकी सीमाएं
मान लें कि काम से लौटते समय आपने किराने का सामान खरीदा, दोपहर में यात्रा पर खर्च किया और शाम को कोई नियमित भुगतान किया। अगर आप हर रकम को उसी दिन दर्ज करके उचित श्रेणी में रखते हैं, तो बाद में महीने की रिपोर्ट को देखकर रोज़ के छोटे खर्च और नियमित भुगतानों के बीच फर्क समझना आसान हो सकता है। यदि कोई प्रविष्टि छूट जाए, तो अनुमान से रकम भरने के बजाय पहले रसीद या अपने भुगतान रिकॉर्ड से मिलान करना बेहतर है। गलत रिकॉर्ड साफ-सुथरी रिपोर्ट से भी कम उपयोगी होता है।
पढ़ते समय और लेख
महीने के अंत में रिपोर्ट देखने का एक अच्छा तरीका यह है कि पहले कुल प्रविष्टियों की जांच करें, फिर उन श्रेणियों पर ध्यान दें जिनमें खर्च आपकी अपेक्षा से अलग है। इस क्रम से आप किसी एक बड़ी रकम के पीछे छिपे छोटे खर्चों को भी पहचान सकते हैं। पर इसे लेखा-परीक्षा न बनाएं: अगर कुछ दिन छूट गए हों, तो पहले रिकॉर्ड अधूरा होने की बात मानें और अगला महीना बेहतर ढंग से शुरू करें।
किसके लिए यह तरीका उपयोगी है
अगर आप निजी खर्चों का साधारण रिकॉर्ड चाहते हैं और नियमित रूप से प्रविष्टियां कर सकते हैं, तो यह ऐप आजमाने लायक हो सकता है। विद्यार्थी अपने दैनिक खर्च का अंदाजा लेने, वेतन पाने वाले लोग महीने की श्रेणियों की समीक्षा करने, और घर के खर्च संभालने वाला व्यक्ति आमदनी तथा खरीद का एक निजी हिसाब रखने के लिए ऐसा कार्यप्रवाह अपना सकता है। साझा घरेलू बजट में, हालांकि, एक व्यक्ति की प्रविष्टियां तभी पूरी तस्वीर देंगी जब बाकी लोग भी अपने खर्च का हिसाब उसी तरह दें।
इसकी तुलना कागजी डायरी या फोन के सामान्य नोट से करें तो खास फायदा वर्गीकृत रिकॉर्ड और मासिक रिपोर्ट देखने का है। नोट में रकम लिखना अधिक खुला और अनौपचारिक रहता है, लेकिन बाद में जोड़ना और खर्चों को साथ रखकर देखना खुद करना पड़ता है। बैंक या भुगतान ऐप में लेनदेन का रिकॉर्ड सुविधाजनक हो सकता है, पर निजी खर्च को श्रेणियों में देखकर बजट समझना अलग जरूरत है। मैं दोनों को एक-दूसरे का पूरा विकल्प नहीं मानूंगा: अपने लेनदेन के मूल रिकॉर्ड को अलग से जांचते रहना उपयोगी है।
इसके उलट, अगर आप चाहते हैं कि खर्च बिना किसी नियमित इनपुट के अपने आप पूरी तरह व्यवस्थित हो जाए, या आपको विस्तृत निवेश और कर-योजना चाहिए, तो यह सही चुनाव नहीं हो सकता। ऐसे काम के लिए संबंधित विशेषज्ञ साधन या पेशेवर सलाह बेहतर होगी। बजट रिकॉर्ड को वित्तीय निर्णय का एक हिस्सा समझें, पूरी सलाह नहीं।
छोटी आदतें जो रिकॉर्ड को उपयोगी बनाती हैं
पहली उपयोगी आदत है, रकम दर्ज करने का एक तय समय चुनना—जैसे रात में कुछ मिनट या खरीद के तुरंत बाद। दूसरी है, श्रेणियों के नाम सरल और स्थिर रखना; बहुत अधिक बारीक विभाजन रिपोर्ट को उलझा सकता है। तीसरी है, महीने के बीच में भी एक बार हिसाब देखना। इससे गलत श्रेणी या छूटी हुई प्रविष्टि को जल्दी पकड़ने का मौका मिलता है, बजाय इसके कि महीने के अंत में सब कुछ याद करने की कोशिश हो।
अगर आप नकद और डिजिटल भुगतान दोनों करते हैं, तो दोनों को एक ही अनुशासन से दर्ज करना खास तौर पर जरूरी है। डिजिटल भुगतान का निशान बाद में मिल सकता है, लेकिन नकद खर्च अक्सर जल्दी भूल जाते हैं। साथ ही, रिपोर्ट में दिखने वाली किसी रकम को वास्तविक बैंक शेष न मानें: ऐप में दर्ज हिसाब और खाते की मौजूदा राशि तभी मेल खाएगी जब सभी संबंधित प्रविष्टियां सही और पूरी हों। यह साधारण जांच बजट पर भरोसा करने से पहले काम आती है।
एक और सावधानी यह है कि किसी महीने की तुलना पिछले महीने से तभी करें जब दोनों अवधियों के रिकॉर्ड लगभग समान रूप से पूरे हों। अधूरे महीने को पूरे महीने से मिलाने पर खर्च कम दिखाई दे सकता है। इसी तरह, असामान्य एकमुश्त खरीद को देखकर रोज़मर्रा की आदतों पर तुरंत निष्कर्ष न निकालें; पहले देखें कि वह नियमित खर्च है या अलग घटना। ऐसी समीक्षा रिपोर्ट को फैसला सुनाने वाली चीज के बजाय सोचने का आधार बनाती है।
जहां अनुभव अटक सकता है
इस तरह के बजट रिकॉर्ड की सबसे स्पष्ट मेहनत प्रविष्टियां बनाए रखना है। कोई खर्च छूटे तो श्रेणीवार हिसाब कम भरोसेमंद हो जाता है; बहुत ज्यादा श्रेणियां चुनें तो दर्ज करना धीमा लगता है, और बहुत कम रखें तो रिपोर्ट कम जानकारी देती है। इसलिए शुरुआत में संतुलन खोजने में थोड़ा प्रयोग करना पड़ सकता है। सरल इंटरफेस रोज़ के काम को हल्का कर सकता है, लेकिन वह नियमितता की जगह नहीं लेता।
मैं वित्तीय ऐप में निजता के दावों को हल्के में नहीं लेता। यहां आमदनी और खर्च का विवरण संवेदनशील हो सकता है, इसलिए इस्तेमाल शुरू करने से पहले ऐप में दिखाई गई गोपनीयता और खाते से जुड़ी जानकारी को ध्यान से पढ़ें, और वही विवरण दें जिसकी जरूरत समझ में आती हो। किसी भी बजट ऐप में निजी डेटा दर्ज करने से पहले यह जांचना एक अच्छा कदम है। अपने फोन की सुरक्षा और खाते के लिए मजबूत सुरक्षा आदतें भी उपयोगकर्ता की जिम्मेदारी रहती हैं।
बड़े साझा बजट, कई खातों का विस्तृत हिसाब या व्यवसायिक लेखांकन संभालने वाले व्यक्ति को अधिक विशेष साधन चाहिए हो सकते हैं। यहां निजी आमदनी और खर्च को समझने पर ध्यान रखना बेहतर है। इसी तरह, अगर आप लेनदेन दर्ज करने की आदत नहीं बना पाएंगे, तो कागज पर सरल साप्ताहिक हिसाब या किसी दूसरे परिचित तरीके से शुरुआत करना व्यावहारिक हो सकता है। सही विकल्प वह है जिसे आप लगातार निभा सकें।
ऐप को परखने से पहले जानने योग्य बातें
यह वित्त श्रेणी का मुफ्त ऐप है, जिसे DEV-AASHISH CAPITALS PRIVATE LIMITED ने बनाया है। इसकी औसत रेटिंग 4.4 है; करीब 22 हज़ार रेटिंग और 18 हज़ार समीक्षाएं इसे मिल चुकी हैं, और इसके इंस्टॉल 10 लाख से अधिक हैं। मेरे लिए ये आंकड़े लोकप्रियता और उपयोगकर्ता प्रतिक्रिया का संकेत हैं, लेकिन वे यह तय नहीं करते कि ऐप आपकी निजी बजट आदत के अनुकूल होगा या नहीं। पहले यह देखें कि प्रविष्टियां दर्ज करने और रिपोर्ट समझने का इसका तरीका आपकी दिनचर्या में बैठता है या नहीं।
यह 30 सितंबर 2023 को जारी हुआ था और इसका मौजूदा संस्करण 2.4.2 है। ऐप 8.0 या उससे नए Android संस्करण पर चलता है और इसे 3+ के लिए रेट किया गया है। इसलिए डाउनलोड से पहले अपने फोन का Android संस्करण जांचना आसान शुरुआती कदम है। आयु रेटिंग को वित्तीय उपयुक्तता या निवेश सलाह की मंजूरी न समझें; वह केवल ऐप की सामग्री के लिए दी गई रेटिंग है।
क्या इसे आजमाने के लिए भुगतान करना पड़ता है? यह मुफ्त है, इसलिए आप बजट दर्ज करने का अपना तरीका परख सकते हैं। क्या यह अपने आप आपका पैसा नियंत्रित करेगा? नहीं—आपको सही प्रविष्टियां करनी और रिपोर्ट देखकर निर्णय लेना होगा। क्या यह हर वित्तीय जरूरत के लिए पर्याप्त है? निजी खर्च का साधारण रिकॉर्ड एक उपयोगी शुरुआत हो सकता है, लेकिन जटिल साझा हिसाब या निवेश संबंधी फैसलों के लिए अलग साधन या विशेषज्ञ मदद की जरूरत पड़ सकती है।
मेरी राय में सही अपेक्षा
अब हम बात करते हैं इसके फीचर्स की। Rupee112 में आपको हर वो सुविधा मिलेगी, जिसकी आपको अपने वित्त को नियंत्रित करने के लिए जरूरत होती है। यह ऐप आपको अपने इनकम और खर्च को कैटेगराईज करने की सुविधा देता है। इतना ही नहीं, यह ऐप आपको मासिक रिपोर्ट भी प्रदान करता है, जिससे आप देख सकते हैं कि आपका पैसा कहाँ जा रहा है।
उपयोग में आसान
इस ऐप की सबसे बड़ी खासियत यह है कि इसे उपयोग करना बेहद आसान है। आपको किसी भी प्रकार की टेक्निकल नॉलेज की जरूरत नहीं है। इंटरफेस एकदम सरल और यूजर-फ्रेंडली है। आप आसानी से अपने रोज के खर्च और इनकम को ट्रैक कर सकते हैं।
सुरक्षा और प्राइवेसी
जब बात आती है वित्तीय ऐप्स की, तो सुरक्षा और प्राइवेसी सबसे महत्वपूर्ण होती है। इस मामले में मैं सावधानी को प्राथमिकता दूंगा: कोई भी वित्तीय ऐप इस्तेमाल करते समय उसकी गोपनीयता संबंधी जानकारी पढ़ें और अपनी निजी जानकारी सोच-समझकर साझा करें। अपनी आमदनी और खर्च का रिकॉर्ड संवेदनशील हो सकता है, इसलिए भरोसा करने से पहले अपनी सुविधा और सुरक्षा की अपेक्षाएं जांचना जरूरी है।
कुल मिलाकर, Rupee112 एक बेहतरीन ऐप है जो आपके वित्तीय जीवन को आसान और संगठित बनाता है। यह ऐप न केवल आपके खर्चों को ट्रैक करता है, बल्कि आपको उन्हें नियंत्रित करने में भी मदद करता है। तो अगर आप भी अपनी वित्तीय स्थिति को बेहतर बनाना चाहते हैं, तो इस ऐप को जरूर आजमाएं। मेरी ओर से बस यही सलाह है कि इसे नियमित रिकॉर्ड और सोच-समझकर की गई समीक्षा के साधन की तरह अपनाएं; अगर आपको अपने खर्च हाथ से दर्ज करना पसंद नहीं या जरूरत कहीं अधिक जटिल है, तो दूसरा तरीका आपके लिए बेहतर हो सकता है।
खूबियाँ
- उपयोगकर्ता-अनुकूल इंटरफ़ेस
- तेज़ और सुरक्षित लेनदेन
- बहुभाषी समर्थन
- न्यूनतम सेवा शुल्क
- व्यापक ग्राहक सहायता
कमियाँ
- इंटरनेट कनेक्शन की आवश्यकता
- कुछ सुविधाएं भुगतान पर आधारित
- प्रारंभिक सेटअप जटिल हो सकता है
- नियमित अपडेट की आवश्यकता
- सीमित ऑफलाइन कार्यक्षमता
Rupee112: Personal Loan App के अक्सर पूछे जाने वाले प्रश्न
Rupee112 क्या है और यह कैसे काम करता है?
Rupee112 एक वित्तीय ऐप है जो उपयोगकर्ताओं को व्यक्तिगत वित्तीय प्रबंधन में मदद करता है। यह ऐप आपको अपने खर्चों को ट्रैक करने, बजट बनाने और वित्तीय लक्ष्यों की योजना बनाने की सुविधा प्रदान करता है। इसकी आसान इंटरफेस और स्वचालित अपडेट्स के साथ, यह आपको आपके वित्तीय स्वास्थ्य पर निगरानी रखने में मदद करता है।
क्या Rupee112 सुरक्षित है और मेरी व्यक्तिगत जानकारी कैसे सुरक्षित रखी जाती है?
Rupee112 आपके डेटा की सुरक्षा को अत्यधिक महत्व देता है। यह ऐप उन्नत एन्क्रिप्शन तकनीक का उपयोग करता है ताकि आपकी व्यक्तिगत और वित्तीय जानकारी सुरक्षित और निजी रहे। इसके अतिरिक्त, ऐप नियमित सुरक्षा अपडेट्स प्राप्त करता है ताकि यह नवीनतम सुरक्षा मानकों के अनुरूप रहे।
क्या Rupee112 का उपयोग करना मुफ़्त है या इसके लिए कोई शुल्क है?
Rupee112 का बेसिक वर्शन मुफ्त में उपलब्ध है, जो आपको मुख्य वित्तीय प्रबंधन टूल्स का उपयोग करने की अनुमति देता है। हालाँकि, अतिरिक्त सुविधाओं और प्रीमियम सेवाओं के लिए एक सब्सक्रिप्शन शुल्क हो सकता है। आप ऐप के अंदर प्रीमियम प्लान्स के विवरण को देख सकते हैं।
Rupee112 किन डिवाइसेस पर काम करता है?
Rupee112 ऐप Android और iOS दोनों प्लेटफॉर्म्स पर उपलब्ध है। यह स्मार्टफोन और टैबलेट्स दोनों पर संगत है, जिससे आप कहीं भी और कभी भी अपने वित्तीय डेटा का प्रबंधन कर सकते हैं। ऐप को डाउनलोड करने के लिए आपके डिवाइस का नवीनतम ऑपरेटिंग सिस्टम पर होना आवश्यक हो सकता है।
क्या मैं Rupee112 में अपनी बैंक अकाउंट को लिंक कर सकता हूँ?
हाँ, Rupee112 आपको अपने बैंक अकाउंट्स को ऐप के साथ लिंक करने की सुविधा देता है। यह आपको आपके बैंक ट्रांजेक्शन्स को ऑटोमैटिकली ट्रैक करने में मदद करता है। हालांकि, यह सुनिश्चित करें कि आप केवल अपने विश्वसनीय बैंक अकाउंट्स को ही लिंक करें और ऐप की सुरक्षा सेटिंग्स को समुचित रूप से सेट करें।
इस श्रेणी के अन्य पसंदीदा ऐप्स

Google Pay: सुरक्षित पेमेंट
Google LLC 4.3 5 में से

Google Wallet
Google LLC 4.0 5 में से

पेटीएम: सुरक्षित UPI पेमेंट्स
Paytm - One97 Communications Ltd. 4.7 5 में से

PhonePe UPI, Payment, Recharge
PhonePe 4.4 5 में से
वित्त की और समीक्षाएँ

एयरटेल : रीचार्ज, और बैंकिंग
Airtel 4.2 5 में से

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.3 5 में से

बजाज फिनसर्व-UPI, लोन,पेमेंट्स
Bajaj Finance Limited 4.8 5 में से

BHIM Bharat's Own Payments App
National Payments Corporation of India (NPCI) 3.8 5 में से

Moneyview: पर्सनल लोन, यूपीआई
Moneyview 4.8 5 में से

Olymptrade – ऑनलाइन ट्रेडिंग
OlympTrade 3.5 5 में से
इस सूची के बारे में
- डेवलपर
- DACPL
- पैकेज का नाम
- com.vrindafinlease.rupee112
- वर्शन
- 2.5.2
- Android
- 8.0
- कीमत
- Free
यह साइट तृतीय-पक्ष ऐप्स के बारे में स्वतंत्र जानकारी प्रदान करती है। हम इन ऐप्स के मालिक नहीं हैं, इन्हें विकसित या वितरित नहीं करते। नाम, लोगो और ट्रेडमार्क उनके संबंधित मालिकों के हैं। डेवलपर का विवरण केवल संदर्भ के लिए है। अधिक जानकारी के लिए, care@rupee112.com पर डेवलपर से संपर्क करें, https://www.rupee112.com/ पर जाएँ या https://www.rupee112.com/privacy-policy देखें।