Udhar Khata Book Credit Debit

- 1.10K समीक्षाएँ
- 4.6
- डाउनलोड्स
- 100.00K
- 1.8.8
- संस्करण
स्क्रीनशॉट्स
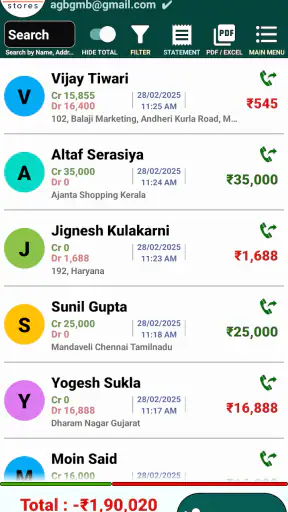
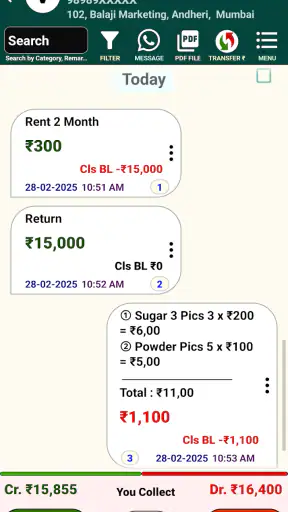
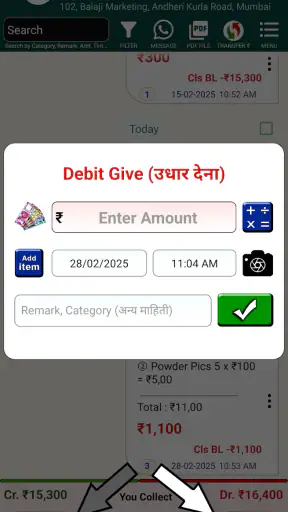
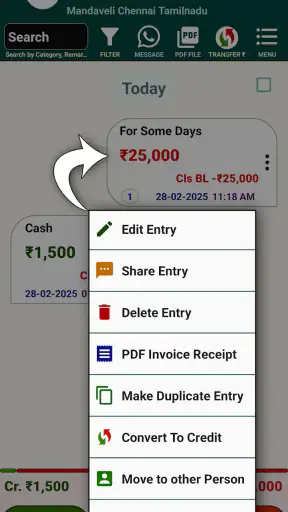
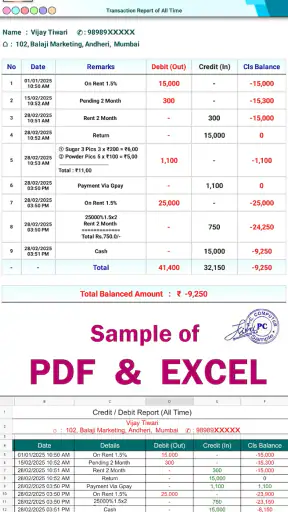
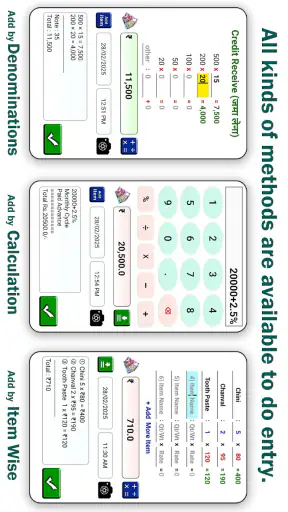
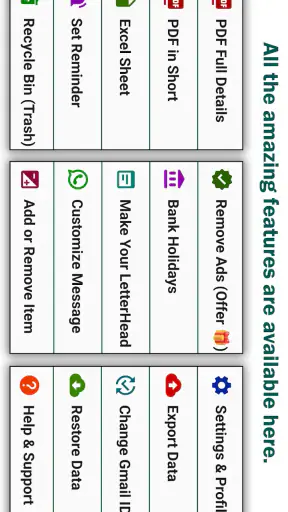
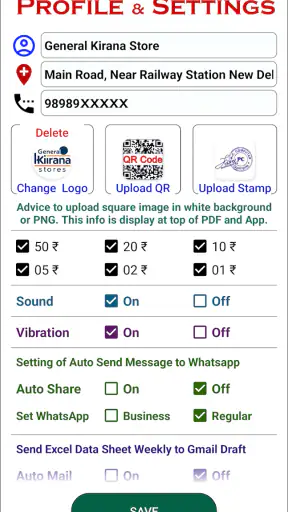
डाउनलोड करें
इस पर प्राप्त करें Play Store से डाउनलोड करें इस पर डाउनलोड करें Apple Store से डाउनलोड करें APK प्राप्त करें APK डाउनलोडफायदे
- उधार और भुगतान का रिकॉर्ड ग्राहक के अनुसार आसानी से व्यवस्थित होता है।
- लेन-देन की तारीख
- राशि और विवरण जोड़ना तेज़ और सरल है।
- भुगतान अनुस्मारक से बकाया राशि वसूलने में मदद मिलती है।
- ग्राहकों के साथ हिसाब साझा करने से पारदर्शिता बढ़ती है।
- छोटे दुकानदारों के लिए कागज़ी बही का सुविधाजनक डिजिटल विकल्प है।
नुकसान
- कुछ उन्नत सुविधाएँ इस्तेमाल करने के लिए सदस्यता या भुगतान आवश्यक हो सकता है।
- डेटा की सुरक्षा काफी हद तक ऐप की क्लाउड सेवा पर निर्भर रहती है।
- बहुत बड़े कारोबार के लिए रिपोर्टिंग और लेखांकन विकल्प सीमित लग सकते हैं।
- ग्राहकों को संदेश भेजने पर मोबाइल डेटा या एसएमएस शुल्क लग सकता है।
- इंटरनेट या सर्वर समस्या होने पर सिंक्रोनाइज़ेशन में देरी हो सकती है।
Udhar Khata Book Credit Debit की समीक्षा Appxis
छोटी दुकान, घर से चलने वाला कारोबार या रोज़मर्रा के उधार में सबसे बड़ी परेशानी रकम लेना-देना नहीं, बल्कि उसका सही हिसाब याद रखना होती है। किस ग्राहक ने कब उधार लिया, किसने थोड़ा भुगतान किया, किस खर्च को बिक्री से अलग रखना है—ये बातें कागज़ की बही में जल्दी उलझ जाती हैं। मैंने Udhar Khata Book Credit Debit को इसी दोहराए जाने वाले काम को व्यवस्थित करने के लिए इस्तेमाल किया। इसका उद्देश्य किसी बड़े अकाउंटिंग सिस्टम की तरह जटिल रिपोर्टिंग देना नहीं, बल्कि नकद, उधार, जमा और खर्च को एक डिजिटल बही में संभालना है।
यह कारोबार श्रेणी का निःशुल्क ऐप है, जिसे PC Computer ने बनाया है। इसे देखकर मेरी पहली राय यही बनी कि यह उन लोगों के लिए अधिक उपयोगी है जिन्हें रोज़ कई छोटे लेन-देन लिखने पड़ते हैं, लेकिन पूर्ण लेखा-सॉफ्टवेयर सीखने का समय या जरूरत नहीं है। ऐप की औसत रेटिंग 4.6 है और इसे 100K से अधिक बार इंस्टॉल किया जा चुका है, इसलिए यह केवल एक अनजाना प्रयोग नहीं लगता। फिर भी, लोकप्रियता को भरोसेमंद हिसाब का विकल्प नहीं मानना चाहिए; सही परिणाम के लिए प्रविष्टियां नियमित और सावधानी से करनी होंगी।
बिखरे हुए उधार से साफ डिजिटल हिसाब तक
इस तरह के ऐप का असली मूल्य तब समझ आता है जब दिन खत्म होने पर जेब में नकद रकम, ग्राहकों का बकाया और दुकान के खर्च अलग-अलग याद रखने पड़ते हैं। कागज़ पर नाम लिखना आसान है, लेकिन पुरानी प्रविष्टि ढूंढना, आंशिक भुगतान घटाना और यह देखना कि किससे बात करनी है, धीरे-धीरे समय खाता है। मैंने पाया कि डिजिटल बही का सबसे बड़ा लाभ कोई चमकदार सुविधा नहीं, बल्कि हर लेन-देन को उसी समय दर्ज करने की आदत बनाना है।
यहां “उधार” को केवल ग्राहक का बकाया समझना पर्याप्त नहीं है। किसी सप्लायर को दिया गया भुगतान, दुकान का छोटा खर्च, नकद जमा और वापस मिली रकम भी अलग-अलग संदर्भ रखते हैं। अगर सब कुछ एक ही नोटबुक में लिखा जाए तो महीने के बीच में वास्तविक स्थिति समझना कठिन हो सकता है। यह ऐप नकद और खाता-बुक से जुड़े काम को एक जगह रखने का रास्ता देता है, जिससे कम-से-कम रोज़ की बुनियादी तस्वीर स्पष्ट रहती है।
मेरे हिसाब से इसका सही उपयोग दुकान खोलते समय नहीं, बल्कि हर लेन-देन के तुरंत बाद शुरू होता है। ग्राहक के जाने के बाद “बाद में लिखूंगा” कहना ही वह आदत है जिससे सबसे अधिक गलती होती है। एक छोटी रकम छूट जाए तो समस्या मामूली लगती है, लेकिन कई दिनों में ऐसी भूलें मिलकर भरोसे और नकदी दोनों पर असर डालती हैं। इसलिए यह ऐप याददाश्त सुधारने से ज्यादा तुरंत हिसाब लिखने की आदत बनाने का साधन है।
शुरुआत में किन बातों पर ध्यान देना चाहिए
पहली बार इस्तेमाल करते हुए मैं सलाह दूंगा कि पुराने सभी बकायों को एक साथ जल्दबाजी में न भरें। पहले सक्रिय ग्राहकों और नियमित खर्चों से शुरू करें। नाम लिखते समय एक ही व्यक्ति के लिए अलग-अलग वर्तनी या उपनाम बनाने से रिकॉर्ड बिखर सकता है। उदाहरण के लिए, “रमेश किराना” और “रमेश जी” को अलग प्रविष्टियों की तरह रखने के बजाय एक स्थिर नाम चुनना बेहतर है। यह छोटी सावधानी बाद में खोज और मिलान का काम आसान बनाती है।
शुरुआती सेटअप का दूसरा महत्वपूर्ण हिस्सा लेन-देन का प्रकार सही चुनना है। उधार दिया गया पैसा, ग्राहक से मिली वापसी रकम और दुकान का खर्च एक जैसे नहीं हैं। अगर भुगतान को नया उधार समझकर दर्ज कर दिया जाए, तो बकाया गलत दिखाई देगा। इसी तरह खर्च को ग्राहक खाते में डालना वास्तविक कारोबार की तस्वीर बिगाड़ सकता है। ऐप सरल है, लेकिन सरल इंटरफेस का मतलब यह नहीं कि हर विकल्प का अर्थ समान है।
मैं हर खाते के लिए एक छोटा विवरण लिखने की आदत अपनाऊंगा—जैसे सामान का प्रकार, भुगतान का माध्यम या किस दिन के लेन-देन से जुड़ा है। यह खास तौर पर तब मदद करता है जब ग्राहक एक ही दिन में कई बार सामान लेता है। केवल रकम देखकर पुरानी प्रविष्टि पहचानना मुश्किल हो सकता है, जबकि छोटा-सा संदर्भ विवाद रोक सकता है। यही वह व्यावहारिक उपयोग है जो किसी सामान्य स्टोर सारांश में दिखाई नहीं देता।
रोज़मर्रा की दुकान में इसका वास्तविक इस्तेमाल
मान लीजिए मैं एक छोटी किराना दुकान चलाता हूं। सुबह एक ग्राहक सामान लेकर जाता है और भुगतान बाद में करने को कहता है। उसी समय उसके खाते में उधार दर्ज करना सबसे साफ तरीका है। दोपहर में वह कुछ रकम लौटाता है, तो उसे नए लेन-देन के रूप में दर्ज करना चाहिए, पुराने रिकॉर्ड को मिटाना नहीं। इससे भुगतान का क्रम बना रहता है और बाद में यह समझना आसान होता है कि बकाया कैसे घटा।
शाम को दुकान का छोटा खर्च सामने आता है—डिलीवरी, पैकिंग या किसी जरूरी सामान की खरीद। इसे अलग खर्च के रूप में लिखने से बिक्री और वास्तविक बचत को एक ही रकम समझने की भूल कम होती है। मेरे लिए यह workflow उपयोगी है क्योंकि दिन का हिसाब केवल “कितना आया” तक सीमित नहीं रहता; “कहां गया” भी दिखाई देता है। छोटे कारोबार में यही अंतर निर्णय लेने में मदद करता है।
एक दूसरा अच्छा उपयोग घर से चलने वाले काम में है। यदि मैं पड़ोस में सिलाई, मरम्मत या घरेलू सामान की बिक्री करता हूं, तो हर ग्राहक का भुगतान अलग ढंग से याद रखने के बजाय खाते में दर्ज कर सकता हूं। यहां ऐप की उपयोगिता बड़े कारोबार से ज्यादा उन कामों में दिखती है जहां ग्राहक कम हैं, लेकिन लेन-देन अनियमित हैं। ऐसे मामलों में भारी अकाउंटिंग प्रोग्राम जरूरत से ज्यादा बोझिल लग सकता है।
साझेदारी वाले छोटे कारोबार में भी यह बुनियादी रिकॉर्ड रखने में मदद कर सकता है, लेकिन मैं इसे बिना जांचे अंतिम वित्तीय किताब नहीं मानूंगा। यदि दो लोग एक ही खाते में अलग-अलग समय पर प्रविष्टियां करते हैं, तो रकम और विवरण की शैली एक जैसी रखना जरूरी है। किसी एक व्यक्ति को दिन के अंत में रिकॉर्ड मिलाने की जिम्मेदारी देना व्यावहारिक रहेगा। ऐप समय बचा सकता है, मगर अनुशासन की जगह नहीं लेता।
कागज़ी बही और बड़े अकाउंटिंग ऐप से तुलना
कागज़ की बही का लाभ यह है कि वह तुरंत खुल जाती है और बिजली या ऐप सीखने की जरूरत नहीं होती। लेकिन उसमें पुराने रिकॉर्ड खोजना, आंशिक भुगतान मिलाना और कुल बकाया समझना कठिन हो सकता है। Udhar Khata Book Credit Debit का फायदा इसी जगह है: डिजिटल प्रविष्टियां रोज़ के हिसाब को अधिक व्यवस्थित बनाती हैं और हाथ से जोड़ने की जरूरत घटा सकती हैं। फिर भी, कागज़ी बैकअप रखना उन लोगों के लिए समझदारी है जिनका कारोबार पूरी तरह एक फोन पर निर्भर नहीं रह सकता।
दूसरी ओर, बड़े अकाउंटिंग ऐप कर, स्टॉक, चालान, बैंक मिलान और विस्तृत रिपोर्ट जैसे कामों के लिए बेहतर हो सकते हैं। अगर मेरा कारोबार इन चीजों पर निर्भर है, तो केवल उधार-बही वाला ऐप पर्याप्त नहीं होगा। इसका मजबूत पक्ष हल्का और सीधा उपयोग है, न कि हर वित्तीय जरूरत को संभालना। इसलिए इसे पूर्ण लेखा प्रणाली का विकल्प समझने के बजाय छोटे कारोबार की दैनिक बही के रूप में देखना अधिक सही है।
मुझे इसका निःशुल्क होना शुरुआती उपयोगकर्ताओं के लिए आकर्षक लगता है। हालांकि कुछ इन-ऐप खरीदारी ₹30 से ₹690 प्रति आइटम तक हो सकती हैं, इसलिए भुगतान करने से पहले यह देखना चाहिए कि कौन-सी सुविधा वास्तव में मेरे काम की है। केवल इसलिए कोई खरीदारी करना जरूरी नहीं कि ऐप में वह विकल्प दिखाई देता है। छोटे कारोबार के लिए पहले मूल workflow को कुछ समय चलाकर देखना बेहतर निर्णय होगा।
समय बचाने वाली आदतें और सावधानियां
सबसे उपयोगी तरीका है कि ग्राहक के सामने ही रकम दर्ज कर दी जाए, खासकर जब उधार दिया जा रहा हो। इससे बाद में याद करने की जरूरत नहीं रहती और ग्राहक भी रकम की पुष्टि कर सकता है। अगर दुकान में भीड़ हो, तो दिन के दौरान छोटे-छोटे अंतराल तय करना बेहतर है—उदाहरण के लिए दोपहर और बंद करने से पहले। पूरे दिन की प्रविष्टियां रात में एक साथ भरना तेज लग सकता है, लेकिन भूल और गलत खाते का जोखिम बढ़ जाता है।
दूसरी व्यावहारिक तरकीब है कि नकद और उधार को मानसिक रूप से अलग रखा जाए। ग्राहक से मिली रकम को बकाया घटाने के रूप में दर्ज करना और दुकान के खर्च को अलग रखना इस अंतर को साफ बनाए रखता है। महीने के अंत में जब मैं देखना चाहूं कि पैसा क्यों कम बचा, तो खर्च की प्रविष्टियां उपयोगी संदर्भ देती हैं। केवल कुल बिक्री देखकर ऐसा निष्कर्ष निकालना भ्रामक हो सकता है कि कारोबार अच्छा चल रहा है।
तीसरी बात, फोन बदलने या ऐप हटाने से पहले रिकॉर्ड की सुरक्षा पर विचार करना चाहिए। महत्वपूर्ण खातों के लिए समय-समय पर अलग नोट, कागज़ी प्रति या उपलब्ध निर्यात विकल्प का उपयोग करना समझदारी है। मैं किसी भी डिजिटल बही को एकमात्र सुरक्षा मानकर नहीं चलूंगा। यह सावधानी ऐप की आलोचना नहीं, बल्कि हर महत्वपूर्ण कारोबारी रिकॉर्ड के लिए सामान्य जिम्मेदारी है।
एक और कम दिखाई देने वाला trade-off सुविधा और गोपनीयता का है। फोन में ग्राहक के नाम और बकाया रखना आसान है, लेकिन डिवाइस साझा किया जाता हो तो स्क्रीन पर खुले रिकॉर्ड असुविधाजनक हो सकते हैं। इसलिए ऐप इस्तेमाल करने वाले को अपने फोन की लॉक व्यवस्था और दूसरों को डिवाइस देने की आदत पर भी ध्यान देना चाहिए। डिजिटल रिकॉर्ड तभी लाभकारी है जब वह व्यवस्थित होने के साथ नियंत्रित भी रहे।
किसके लिए सही, और किसे दूसरा विकल्प देखना चाहिए
यह ऐप छोटे दुकानदार, घरेलू विक्रेता, स्थानीय सेवा देने वाले और ऐसे लोग जो ग्राहकों को सीमित अवधि का उधार देते हैं, उनके लिए अच्छा आरंभिक विकल्प है। जिन लोगों को रोज़मर्रा के लेन-देन का सरल रिकॉर्ड चाहिए और वे भारी सॉफ्टवेयर से बचना चाहते हैं, उन्हें इसका सीधा ढांचा पसंद आ सकता है। 3+ के लिए रेट किया गया होने के कारण इसकी आयु-श्रेणी भी व्यापक है, हालांकि वास्तविक इस्तेमाल कारोबार संभालने वाले वयस्कों के लिए ही अधिक प्रासंगिक है।
मैं इसे उस व्यक्ति को नहीं सुझाऊंगा जिसे विस्तृत स्टॉक नियंत्रण, कर संबंधी रिपोर्ट, कर्मचारियों की अलग पहुंच या जटिल बैंक मिलान चाहिए। ऐसे कामों में अधिक पूर्ण अकाउंटिंग समाधान बेहतर रहेगा। इसी तरह, यदि मेरा कारोबार इतना बड़ा है कि कई लोग लगातार रिकॉर्ड बदलते हैं, तो केवल एक साधारण डिजिटल बही पर निर्भर रहने से नियंत्रण कमजोर हो सकता है। ऐप की सादगी उसका लाभ है, लेकिन यही सीमा भी बनती है।
इंटरनेट या फोन की उपलब्धता पर निर्भर काम करने वालों को भी अपनी दिनचर्या पहले जांचनी चाहिए। यदि मैं अक्सर ऐसे स्थान पर रहता हूं जहां फोन उपलब्ध नहीं रहता, तो कागज़ी बही को पूरी तरह हटाना व्यावहारिक नहीं होगा। बेहतर तरीका मिश्रित हो सकता है: तत्काल नोट कागज़ पर और नियमित समय पर डिजिटल रिकॉर्ड में मिलान। इससे सुविधा और निरंतरता दोनों बनी रह सकती हैं।
संस्करण, लागत और मेरी अंतिम राय
ऐप 6 मार्च 2022 को जारी हुआ था और इसका वर्तमान संस्करण 1.8.8 है; इसे चलाने के लिए Android 8.0 या उससे ऊपर की जरूरत है। मेरे लिए ये बातें खास तौर पर पुराने फोन वाले उपयोगकर्ताओं के लिए महत्वपूर्ण हैं। इंस्टॉल करने से पहले अपने डिवाइस का Android संस्करण देख लेना आसान कदम है, जिससे सेटअप के समय अनावश्यक परेशानी नहीं होगी।
PC Computer का यह ऐप अपने उद्देश्य में स्पष्ट है: उधार, जमा, नकद और खर्च को रोज़मर्रा की डिजिटल बही में लाना। मुझे इसकी सबसे बड़ी ताकत समय बचाने से ज्यादा मानसिक बोझ घटाने में लगती है। जब हर ग्राहक का हिसाब अलग जगह ढूंढने के बजाय एक ही workflow में दर्ज होता है, तो दिन के अंत में अनुमान लगाने की जरूरत कम होती है।
मेरी अंतिम राय में, इसे छोटे कारोबार के लिए एक व्यावहारिक शुरुआती उपकरण समझना चाहिए, पूर्ण अकाउंटिंग पैकेज नहीं। अगर आपकी मुख्य समस्या बिखरा हुआ उधार और रोज़ के छोटे खर्च हैं, तो यह ऐप आज़माने लायक है। लेकिन इसे भरोसेमंद बनाने के लिए सही खाते में तुरंत प्रविष्टि, नियमित मिलान और रिकॉर्ड की अतिरिक्त सुरक्षा जरूरी है। निःशुल्क शुरुआत इसे कम जोखिम वाला विकल्प बनाती है, जबकि इन-ऐप खरीदारी के कारण अतिरिक्त सुविधाओं पर खर्च करने से पहले अपनी वास्तविक जरूरत देखना चाहिए।
मैं इसे उस दोस्त को सुझाऊंगा जो अभी भी ग्राहकों का बकाया कागज़ के टुकड़ों या याददाश्त से संभाल रहा है। शुरुआत छोटी रखें, नाम और लेन-देन की शैली एक जैसी रखें, और कुछ दिनों बाद देखें कि कौन-सा workflow आपके कारोबार में सबसे कम friction पैदा करता है। इस तरह डिजिटल बही-खाता केवल ऐप नहीं रहेगा; वह रोज़ के कारोबार को थोड़ा अधिक स्पष्ट और संभालने योग्य बनाने की आदत बन जाएगा।
FAQ
Udhar Khata Book Credit Debit ऐप क्या है और इसका उपयोग किस काम के लिए किया जाता है?
Udhar Khata Book Credit Debit एक डिजिटल बहीखाता ऐप है, जिसकी मदद से दुकानदार, छोटे व्यापारी और व्यक्तिगत उपयोगकर्ता उधार लेन-देन का रिकॉर्ड रख सकते हैं। आप ग्राहक या संपर्क का नाम जोड़कर क्रेडिट और डेबिट राशि दर्ज कर सकते हैं, भुगतान की स्थिति देख सकते हैं और पुराने लेन-देन को व्यवस्थित तरीके से संभाल सकते हैं। इससे कागज़ी हिसाब-किताब पर निर्भरता कम होती है और बकाया राशि याद रखना आसान बनता है।
क्या Udhar Khata Book Credit Debit में ग्राहक और लेन-देन जोड़ना आसान है?
हाँ, ऐप का मुख्य इंटरफ़ेस सामान्यतः सरल और शुरुआती उपयोगकर्ताओं के लिए सुविधाजनक है। नया ग्राहक या संपर्क जोड़ने के बाद आप तारीख, राशि और लेन-देन का प्रकार चुनकर क्रेडिट या डेबिट प्रविष्टि बना सकते हैं। प्रत्येक व्यक्ति का अलग हिसाब दिखाई देता है, इसलिए किससे कितना लेना या देना है, यह जल्दी समझ में आ जाता है। फिर भी पहली बार उपयोग करते समय सभी विवरण सेव करने से पहले जाँच करना उचित है।
क्या इस ऐप से उधार या भुगतान की रिमाइंडर सुविधा मिलती है?
ऐप में उपलब्ध संस्करण और आपके डिवाइस की सेटिंग के आधार पर भुगतान अनुस्मारक या संपर्क साझा करने जैसी सुविधाएँ मिल सकती हैं। कुछ संस्करणों में बकाया राशि की जानकारी ग्राहक को संदेश या अन्य माध्यम से भेजने का विकल्प भी हो सकता है। हालांकि, रिमाइंडर हमेशा स्वतः भेजे जाएँ, यह मानकर न चलें। डाउनलोड करने से पहले ऐप के वर्तमान फीचर विवरण और आवश्यक अनुमतियों की जाँच करना बेहतर रहेगा।
क्या Udhar Khata Book Credit Debit में दर्ज किया गया डेटा सुरक्षित रहता है?
वित्तीय और ग्राहक संबंधी जानकारी दर्ज करते समय गोपनीयता पर विशेष ध्यान देना चाहिए। ऐप इंस्टॉल करने से पहले उसकी प्राइवेसी पॉलिसी, डेटा संग्रहण और बैकअप संबंधी जानकारी पढ़ें। मजबूत स्क्रीन लॉक रखें, अनावश्यक अनुमतियाँ न दें और फोन बदलने या ऐप हटाने से पहले उपलब्ध बैकअप विकल्प की पुष्टि करें। यदि ऐप क्लाउड सिंक्रोनाइज़ेशन प्रदान करता है, तो खाते की सुरक्षा के लिए मजबूत पासवर्ड और सुरक्षित लॉगिन का उपयोग करें।
क्या Udhar Khata Book Credit Debit छोटे दुकानदारों और व्यक्तिगत उपयोगकर्ताओं के लिए मुफ्त है?
ऐप का मूल उपयोग मुफ्त हो सकता है, लेकिन कुछ उन्नत सुविधाएँ, विज्ञापन हटाने के विकल्प या अतिरिक्त सेवाएँ संस्करण के अनुसार भुगतान आधारित हो सकती हैं। डाउनलोड करने से पहले Google Play Store या Apple App Store पर कीमत, इन-ऐप खरीदारी और सदस्यता की जानकारी अवश्य देखें। यह ऐप छोटे दुकानदारों, घरेलू उधार के हिसाब और सीमित लेन-देन वाले उपयोगकर्ताओं के लिए उपयोगी हो सकता है, लेकिन बड़े व्यवसायों को अधिक विस्तृत अकाउंटिंग सॉफ्टवेयर की आवश्यकता पड़ सकती है।


