

PayWithRing: पर्सनल लोन एप
OnEMI Technology Solutions Limitedवित्त
स्कैन किया गया और सुरक्षित · Free
- रेटिंग
- 4.95 में से
- डाउनलोड
- 10.00M
- Android
- 8.0
स्क्रीनशॉट
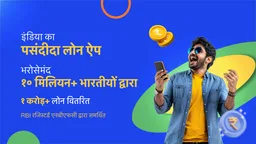
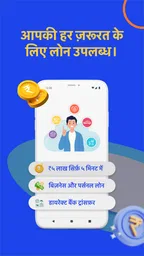
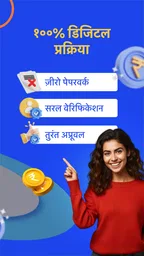
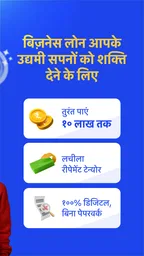
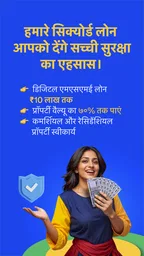
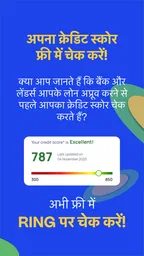
इनका विश्लेषण Appxis
मेरे लिए RING की पहली अपील उसकी तात्कालिक जरूरत पर केंद्रित भूमिका है: यह वित्त से जुड़ा एप है, जिसमें निजी लोन के लिए आवेदन करने का रास्ता मिलता है। अचानक आया कोई जरूरी खर्च हो और अगली नियमित आमदनी तक थोड़ी कमी रह जाए, तो ऐसी सुविधा उपयोगी लग सकती है। लेकिन लोन एप को सिर्फ जल्दी खुलने या आवेदन शुरू करने की आसानी से नहीं परखना चाहिए। मेरी राय में असली कसौटी यह है कि शर्तें समझकर उधार लेना और तय समय पर चुकाना आपके लिए व्यावहारिक है या नहीं।
पहले इस्तेमाल का आकर्षण और सही शुरुआत
पहली बार RING खोलने वाले को सबसे पहले यह तय करना चाहिए कि उसे वास्तव में उधार चाहिए या वह केवल उपलब्ध विकल्प देख रहा है। आवेदन करने से पहले रकम, देय तारीख, कुल चुकौती और लागू शुल्क जैसी बातों को ध्यान से पढ़ना बेहतर है। अगर कोई शर्त साफ न लगे, तो आगे बढ़ने से पहले उसका अर्थ समझें। तेज प्रक्रिया सुविधा हो सकती है, पर वह सोच-विचार का विकल्प नहीं है।
इस एप को Onemi Technology Solutions Pvt. Ltd. ने बनाया है। यह मुफ्त डाउनलोड होने वाला वित्त एप है और इसे तीन वर्ष तथा उससे अधिक उम्र के लिए रेट किया गया है। इसकी औसत रेटिंग 4.6 है और इसे 10 मिलियन से अधिक बार इंस्टॉल किया गया है; ये आंकड़े लोकप्रियता का संकेत देते हैं, लेकिन किसी व्यक्ति के लिए लोन मंजूर होने, उसकी लागत या उपयुक्तता की गारंटी नहीं हैं। मैं इसे इसी फर्क को ध्यान में रखकर देखूंगा: एप तक पहुंच आसान हो सकती है, मगर उधार का फैसला आपकी अपनी भुगतान क्षमता पर निर्भर है।
यदि आप पहली बार किसी डिजिटल लोन एप का उपयोग कर रहे हैं, तो आवेदन के दौरान मांगी गई जानकारी भरते समय जल्दबाजी न करें। नाम, संपर्क और वित्तीय विवरण में गलती आगे की प्रक्रिया को उलझा सकती है। केवल वही जानकारी दें जो एप के भीतर मांगी जाए और जिसे साझा करने का कारण आपको समझ में आता हो। फोन किसी और के साथ साझा करते हों, तो खाते और वित्तीय स्क्रीन खोलते समय निजता का भी ध्यान रखें।
लोन की उपयोगिता और उसकी सीमाएं
कभी-कभी हमें ऐसी स्थिति का सामना करना पड़ता है जब पैसों की तुरंत जरूरत होती है। RING एप का इस्तेमाल करके आप कुछ ही मिनटों में लोन प्राप्त कर सकते हैं। आपको बस एप में साइन अप करना है, अपनी जानकारी देनी है और कुछ ही समय में आपका लोन अप्रूव हो जाता है। इसे इस्तेमाल करते हुए ऐसा लगता है जैसे आपका अपना निजी बैंक खाता है।
इस अनुभव को पढ़ते समय मैं एक जरूरी सावधानी जोड़ूंगा: आवेदन या मंजूरी का समय हर व्यक्ति और हर मामले में एक जैसा मानकर बजट न बनाएं। किसी जरूरी भुगतान की आखिरी घड़ी तक इंतजार करना जोखिम भरा हो सकता है। लोन मिलने की संभावना को पक्का पैसा मानने के बजाय, पहले यह सोचें कि मंजूरी न मिले या देर हो जाए तो आपका दूसरा रास्ता क्या होगा। और यदि रकम मिल भी जाए, तो उसे उसी जरूरत तक सीमित रखना बेहतर है जिसके लिए आपने उधार लेने का फैसला किया था।
किस खर्च में मदद, किसमें नहीं
मान लीजिए महीने के बीच में किसी आवश्यक घरेलू खर्च की तारीख आ गई है और आपकी आमदनी कुछ दिन बाद आने वाली है। ऐसे में, यदि बाकी विकल्प उपलब्ध न हों और आप भुगतान की तारीख तथा पूरी लागत समझ चुके हों, तो अल्पकालीन कमी भरने के लिए लोन पर विचार किया जा सकता है। यह तभी समझदारी होगी जब आने वाली आमदनी से चुकौती के बाद किराया, भोजन, बिल और बाकी जरूरी खर्च संभल सकें।
पढ़ते समय और लेख
इसके उलट, नियमित रूप से महीने का खर्च चलाने, इच्छा से की गई खरीदारी या पुराने उधार को बिना साफ योजना के चुकाने के लिए नया लोन लेना मुझे कमजोर उपाय लगता है। एक बार की कमी और बार-बार लौटने वाली कमी अलग समस्याएं हैं। अगर हर महीने उधार की जरूरत पड़ रही है, तो एप बदलने से मूल समस्या हल नहीं होगी; खर्च और आय के बीच का अंतर समझना अधिक जरूरी है।
अगले महीनों में उपयोगिता कैसे तौलें
लोन एप का मूल्य केवल उस दिन नहीं दिखता जिस दिन पैसा चाहिए। अगले महीने की चुकौती आपकी बाकी प्राथमिकताओं पर क्या असर डालेगी, यह भी देखना पड़ता है। आवेदन से पहले एक साधारण हिसाब लिख लें: देय तारीख, अनुमानित उपलब्ध आमदनी और उन दिनों के अनिवार्य खर्च। यदि चुकौती के बाद फिर किसी दूसरे उधार पर निर्भर होना पड़ेगा, तो यह सुविधा राहत देने के बजाय दबाव आगे खिसका सकती है।
मेरे हिसाब से आवेदन की शर्तों को केवल मंजूरी से पहले नहीं, बल्कि बाद में भी अपनी भुगतान योजना के साथ मिलाकर देखना चाहिए। खर्च की तारीख और आमदनी की तारीख में थोड़ा अंतर हो सकता है; इसलिए जिस दिन पैसा आने की उम्मीद है, उसी दिन पूरा हिसाब शून्य मान लेना सुरक्षित योजना नहीं है। जरूरी घरेलू खर्च के लिए गुंजाइश छोड़ें। यह छोटा-सा अभ्यास एप का फीचर नहीं, बल्कि लोन को नियंत्रण में रखने का व्यावहारिक तरीका है।
रिंग के संस्करण 1.6.4 के साथ इसे चलाने के लिए कम-से-कम Android 8.0 चाहिए। यदि आपका फोन पुराना है, तो इंस्टॉल करने से पहले अपने ऑपरेटिंग सिस्टम का संस्करण जांच लें। एप मुफ्त है, लेकिन डाउनलोड मुफ्त होने का अर्थ यह नहीं कि लोन भी बिना लागत का है; उधार की वास्तविक लागत और शर्तें अलग से पढ़नी चाहिए। यही वह अंतर है जिसे मैं पहली बार इस्तेमाल करने वालों को खास तौर पर याद रखने को कहूंगा।
बैंक और दूसरे विकल्पों से तुलना
अपनी जरूरत के मुताबिक RING की तुलना बैंक से सीधे पूछे गए विकल्प, बचत या किसी भरोसेमंद पारिवारिक व्यवस्था से करना उपयोगी है। बैंक का रास्ता कुछ लोगों को अधिक परिचित लग सकता है, जबकि डिजिटल एप से शुरुआत सुविधाजनक महसूस हो सकती है। लेकिन परिचित या तेज दिखने वाला रास्ता अपने-आप सस्ता या बेहतर नहीं होता। कुल देय रकम, तारीख और नियमों को साथ रखकर तुलना करें; केवल आवेदन की आसानी के आधार पर फैसला न लें।
अगर खर्च कुछ दिनों तक टाला जा सकता है, तो पहले यह देखना समझदारी है कि भुगतान की तारीख बदल सकती है या उपलब्ध बचत से काम चल सकता है। इससे उधार और चुकौती का एक नया दायित्व लेने से बचा जा सकता है। दूसरी ओर, तत्काल जरूरत वास्तविक हो और अन्य विकल्प समय पर काम न आएं, तो लोन एप एक विकल्प हो सकता है—बशर्ते रकम और चुकौती आपकी क्षमता में हों। मैं RING को हर स्थिति का समाधान नहीं, बल्कि सीमित उपयोग वाला वित्तीय साधन मानूंगा।
UPI पेमेंट का सरल तरीका
अब बात करते हैं इसके UPI पेमेंट फीचर की। इस एप के माध्यम से आप किसी भी समय, कहीं भी, आसानी से पैसे ट्रांसफर कर सकते हैं। इसका इंटरफेस इतना सहज है कि पहली बार इस्तेमाल करने वाले को भी कोई परेशानी नहीं होती। आप अपने दोस्तों को पैसे भेज सकते हैं, बिल्स का भुगतान कर सकते हैं और वो भी पूरी सुरक्षा के साथ।
किसी भी भुगतान एप की तरह, यहां भी भेजने से पहले प्राप्तकर्ता का नाम और रकम दोबारा देखना अच्छी आदत है। रोजमर्रा की जल्दी में गलत व्यक्ति चुनना या रकम गलत भरना आसान है, जबकि ऐसी गलती से बचने के लिए कुछ पल की जांच काफी उपयोगी होती है। भुगतान की पुष्टि के बाद लेन-देन का रिकॉर्ड संभालकर रखें, खासकर जब भुगतान किसी बिल या साझा घरेलू खर्च का हो। मैं इसे सुविधा के साथ जरूरी सावधानी का मामला भी मानता हूं।
मैं UPI को लोन से अलग जरूरत समझकर इस्तेमाल करने की सलाह दूंगा। पैसे भेजने या बिल चुकाने की सुविधा मौजूद होने से उधार लेना जरूरी नहीं हो जाता। अगर आपका मुख्य काम रोज के भुगतान करना है, तो ऐसे भुगतान एप से तुलना करें जिसे आप पहले से सहजता से इस्तेमाल करते हैं; केवल इस वजह से नया एप अपनाना जरूरी नहीं कि उसमें लोन का विकल्प भी है। इसी तरह, यदि आपका मुख्य उद्देश्य कर्ज लेना है, तो UPI सुविधा को निर्णय का आधार न बनाएं।
खर्च का रिकॉर्ड और निजी जिम्मेदारी
RING एप की सबसे बड़ी खासियत यह है कि यह आपको आपकी खर्च की आदतों पर नजर रखने में मदद करता है। इसके जरिए आप अपने लेन-देन का पूरा विवरण देख सकते हैं और अपने बजट को मैनेज कर सकते हैं। सच कहूं तो, इससे आप अपनी फाइनेंशियल लाइफ को एक नई दिशा दे सकते हैं।
लेन-देन का विवरण तभी काम आता है जब आप उसे समय-समय पर देखते भी रहें। महीने के अंत में केवल कुल रकम पर नजर डालने के बजाय, भुगतान को जरूरी बिल, रोजमर्रा के खर्च और एक बार के खर्च जैसे समूहों में अलग से लिखना मददगार हो सकता है। इससे आपको पता चलता है कि अगली चुकौती के लिए कितनी रकम पहले से अलग रखनी चाहिए। मैं इसे अपने-आप बजट संभाल लेने वाला उपाय नहीं समझूंगा; रिकॉर्ड दिखना और उस पर कार्रवाई करना दो अलग बातें हैं।
एक व्यावहारिक तरीका यह है कि लोन लेने से पहले अपनी संभावित चुकौती को आने वाले महीने के खर्च में शामिल करके देखें। यदि उस रकम को अलग रखने पर जरूरी बिलों के लिए पैसा कम पड़ता है, तो मंजूरी मिलना भी लोन को वहनीय नहीं बनाता। यह जांच खास तौर पर तब उपयोगी है जब खर्च अनियमित हों या आमदनी की तारीख बदलती रहती हो।
किसे यह एप सूट करेगा
RING उन लोगों के लिए उपयोगी हो सकता है जो डिजिटल तरीके से निजी लोन के विकल्प तक पहुंचना चाहते हैं, शर्तें ध्यान से पढ़ सकते हैं और चुकौती की योजना पहले से बना सकते हैं। रोजमर्रा के भुगतान और लेन-देन को एक ही एप में देखना चाहने वाले को इसका संयोजन सुविधाजनक लग सकता है। एप को 877 हजार रेटिंग मिली हैं और 455 हजार समीक्षाएं दर्ज हैं; औसत 4.6 है। इतनी प्रतिक्रिया देखने के बाद भी मैं किसी और के अनुभव को अपनी मंजूरी या अपनी लागत का अनुमान नहीं मानूंगा।
इसके बजाय, यदि आपकी आमदनी अनिश्चित है, पुराने भुगतान बकाया हैं या आप अगले महीने की चुकौती का भरोसेमंद स्रोत नहीं बता सकते, तो आवेदन टालना बेहतर है। जो व्यक्ति केवल नियमित UPI भुगतान चाहता है, उसके लिए अलग भुगतान विकल्प अधिक सीधा हो सकता है। और जिसे बड़ी वित्तीय योजना, लंबी अवधि की सलाह या अपनी पूरी बैंकिंग व्यवस्था चाहिए, उसे किसी तात्कालिक लोन एप से वह सब मिलने की उम्मीद नहीं रखनी चाहिए।
रखरखाव, आदत और थकान
ऐसे एप को उपयोगी बनाए रखने का काम बहुत तकनीकी नहीं, बल्कि अनुशासित है: संपर्क और खाते से जुड़ी जानकारी सही रखें, भुगतान के बाद रिकॉर्ड देखें और देय तारीख को अपनी निजी योजना में लिखें। एप में कुछ दिखने का इंतजार करने के बजाय अपने कैलेंडर या बजट में भी तारीख दर्ज करना समझदारी है। इस तरह फोन बदलने, सूचना छूटने या रोज के संदेशों के बीच जरूरी तारीख भूलने का जोखिम कम किया जा सकता है।
थकान वहां शुरू हो सकती है जहां सुविधा बार-बार उधार लेने की आदत बना दे। एक बार जरूरत पूरी होना और हर महीने उसी रास्ते पर निर्भर रहना एक बात नहीं है। यदि आप एप खोलते ही उपलब्ध उधार को खर्च योग्य आमदनी जैसा देखने लगें, तो अपनी योजना रोककर फिर से कुल चुकौती और आने वाले खर्च का हिसाब करें। मेरे लिए लंबे समय की अच्छी आदत यह है कि एप जरूरत पड़ने पर मौजूद रहे, पर रोजमर्रा के बजट का विकल्प न बने।
RING के बारे में उपयोगकर्ताओं की बड़ी संख्या भरोसे का अकेला आधार नहीं होनी चाहिए। रेटिंग और समीक्षाएं दूसरे लोगों के अनुभव का संकेत देती हैं, मगर आपकी पात्रता, दिखाई जाने वाली शर्तें और आपकी भुगतान क्षमता व्यक्तिगत होती हैं। इसलिए किसी परिचित की मंजूरी या किसी समीक्षा को अपने मामले का वादा न समझें। किसी भी सहमति को स्वीकार करने से पहले अपनी स्क्रीन पर दिख रही जानकारी पढ़ना सबसे उपयोगी कदम है।
सहज इंटरफेस, लेकिन बिना जल्दबाजी
इस एप का इंटरफेस इतना यूजर-फ्रेंडली है कि आप इसे आसानी से समझ सकते हैं। इसमें कोई तकनीकी झंझट नहीं है। हर फीचर को इस तरह डिजाइन किया गया है कि आपको उसे इस्तेमाल करने में कोई परेशानी न हो। सबसे अच्छी बात यह है कि इसमें हर चीज एक ही जगह पर मिल जाती है, जिससे समय की बचत होती है।
फिर भी आसान इंटरफेस को कम जोखिम का संकेत नहीं मानना चाहिए। वित्तीय सहमति की स्क्रीन पर दिखने वाले शब्द और रकम ध्यान से पढ़ना जरूरी है, भले ही बाकी नेविगेशन सरल लगे। मैं लोन से जुड़ी जानकारी देखते समय जल्दी-जल्दी आगे बढ़ने के बजाय रुककर हर चरण जांचूंगा। सुविधा का सही उपयोग वही है जो निर्णय को तेज करे, पर समझ को पीछे न छोड़े।
अंत में, RING: Quick loan & UPI payment एप आपके वित्तीय जीवन को आसान बनाने का बेहतरीन तरीका है। यह न सिर्फ आपकी तात्कालिक जरूरतों को पूरा करता है, बल्कि आपको एक वित्तीय सुरक्षा भी प्रदान करता है। अगर आप भी एक भरोसेमंद और सुविधाजनक फाइनेंस एप की तलाश में हैं, तो इसे जरूर आजमाएं।
लंबे समय का मेरा फैसला
मैं इसे हर महीने खोलने की आदत बनाने के बजाय जरूरत के समय सावधानी से परखने वाला विकल्प मानता हूं। इसका निजी लोन और UPI का मेल कुछ लोगों के काम आ सकता है, मगर वही मेल किसी को अनावश्यक उधार की ओर भी खींच सकता है। इसलिए इसे आजमाने से पहले अपनी जरूरत स्पष्ट करें, शर्तें पढ़ें और चुकौती का हिसाब बनाएं।
मेरी अंतिम सलाह सीधी है: यदि कमी अस्थायी है, भुगतान का भरोसेमंद स्रोत है और आपको पूरी लागत समझ आती है, तो RING आपके विकल्पों में जगह पा सकता है। अगर उधार आपकी नियमित जरूरत बन चुका है, या आप चुकौती की तारीख और रकम को लेकर आश्वस्त नहीं हैं, तो फिलहाल इससे दूरी रखना बेहतर होगा। इसकी असली उपयोगिता सुविधा में है; वित्तीय सुरक्षा तभी आती है जब उधार सीमित और सोच-समझकर लिया जाए।
खूबियाँ
- त्वरित ऋण स्वीकृति प्रक्रिया।
- UPI भुगतान के लिए सुरक्षित प्लेटफॉर्म।
- उपयोगकर्ता के अनुकूल इंटरफेस।
- कम ब्याज दरें।
- 24/7 ग्राहक सहायता उपलब्ध।
कमियाँ
- केवल चुनिंदा बैंक समर्थित।
- ऋण सीमा सीमित।
- कभी-कभी एप्लिकेशन क्रैश हो सकता है।
- डेटा गोपनीयता चिंताएँ हो सकती हैं।
- नियमित अपडेट की आवश्यकता।
PayWithRing: पर्सनल लोन एप के अक्सर पूछे जाने वाले प्रश्न
RING ऐप क्या है और यह कैसे काम करता है?
RING एक वित्तीय ऐप है जो उपयोगकर्ताओं को त्वरित ऋण और UPI भुगतान की सुविधा प्रदान करता है। इस ऐप के माध्यम से, उपयोगकर्ता आसानी से छोटे से मध्यम आकार के ऋण प्राप्त कर सकते हैं और अपने बैंक खाते या UPI आईडी के माध्यम से भुगतान कर सकते हैं। यह ऐप वित्तीय लेनदेन को सरल और तेज बनाता है।
RING ऐप का उपयोग करने के लिए मुझे किन दस्तावेजों की आवश्यकता होगी?
RING ऐप पर त्वरित ऋण के लिए आवेदन करने हेतु आपको कुछ बुनियादी दस्तावेजों की आवश्यकता होगी जैसे कि आधार कार्ड, पैन कार्ड, और आपकी आय का प्रमाण। ऐप आपके केवाईसी प्रक्रिया को पूरा करने के लिए इन दस्तावेजों का उपयोग करेगा, ताकि आपको जल्द से जल्द ऋण मिल सके।
क्या RING ऐप सुरक्षित है?
हाँ, RING ऐप सुरक्षा के उच्च मानकों का पालन करता है। यह आपके सभी व्यक्तिगत और वित्तीय डेटा को एन्क्रिप्ट करता है और इसे सुरक्षित सर्वरों पर संग्रहीत करता है। ऐप सुनिश्चित करता है कि आपकी जानकारी किसी अनधिकृत व्यक्ति तक न पहुँचे, जिससे आप निश्चिंत होकर इसका उपयोग कर सकते हैं।
RING ऐप पर ऋण चुकाने की प्रक्रिया क्या है?
RING ऐप पर ऋण चुकाना बहुत सरल है। आप ऐप के माध्यम से अपने बैंक खाते या UPI आईडी का उपयोग करके समय पर किस्तों में भुगतान कर सकते हैं। ऐप आपको समय पर भुगतान की याद दिलाने के लिए सूचनाएँ भी भेजता है ताकि आप अपने भुगतान को कभी न भूलें।
क्या RING ऐप का उपयोग करने के लिए कोई शुल्क है?
RING ऐप का उपयोग करने के लिए कोई प्रारंभिक शुल्क नहीं है, लेकिन त्वरित ऋण के लिए ब्याज दरें और सेवा शुल्क लागू हो सकते हैं। ये दरें आपके ऋण की राशि और अवधि पर निर्भर करती हैं। उपयोगकर्ताओं को सलाह दी जाती है कि वे ऐप पर उपलब्ध सभी शुल्कों को ध्यान से पढ़ें और समझें।
इस श्रेणी के अन्य पसंदीदा ऐप्स

Google Pay: सुरक्षित पेमेंट
Google LLC 4.3 5 में से

Google Wallet
Google LLC 4.0 5 में से

पेटीएम: सुरक्षित UPI पेमेंट्स
Paytm - One97 Communications Ltd. 4.7 5 में से

PhonePe UPI, Payment, Recharge
PhonePe 4.4 5 में से
वित्त की और समीक्षाएँ

एयरटेल : रीचार्ज, और बैंकिंग
Airtel 4.2 5 में से

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.3 5 में से

बजाज फिनसर्व-UPI, लोन,पेमेंट्स
Bajaj Finance Limited 4.8 5 में से

BHIM Bharat's Own Payments App
National Payments Corporation of India (NPCI) 3.8 5 में से

Moneyview: पर्सनल लोन, यूपीआई
Moneyview 4.8 5 में से

Olymptrade – ऑनलाइन ट्रेडिंग
OlympTrade 3.5 5 में से
इस सूची के बारे में
- डेवलपर
- OnEMI Technology Solutions Limited
- पैकेज का नाम
- com.ideopay.user
- वर्शन
- 3.0.1
- Android
- 8.0
- कीमत
- Free
यह साइट तृतीय-पक्ष ऐप्स के बारे में स्वतंत्र जानकारी प्रदान करती है। हम इन ऐप्स के मालिक नहीं हैं, इन्हें विकसित या वितरित नहीं करते। नाम, लोगो और ट्रेडमार्क उनके संबंधित मालिकों के हैं। डेवलपर का विवरण केवल संदर्भ के लिए है। अधिक जानकारी के लिए, developer@paywithring.com पर डेवलपर से संपर्क करें, https://paywithring.com/ पर जाएँ या https://paywithring.com/consumer/privacy-policy देखें।