फाइनेंसियल / लोन कैलक्युलेटर

- 112.00 समीक्षाएँ
- 4.8
- डाउनलोड्स
- 10.00K
- 9.4
- संस्करण
स्क्रीनशॉट्स
डाउनलोड करें
इस पर प्राप्त करें Play Store से डाउनलोड करें इस पर डाउनलोड करें Apple Store से डाउनलोड करें APK प्राप्त करें APK डाउनलोडफायदे
- मासिक किस्त
- कुल ब्याज और भुगतान का तुरंत अनुमान मिलता है।
- अलग-अलग ब्याज दरों और अवधि की तुलना करना आसान है।
- सरल इंटरफ़ेस
- नए उपयोगकर्ताओं के लिए भी समझने में सहज।
- परिणाम बदलते ही कैलकुलेशन तुरंत अपडेट हो जाता है।
- बजट योजना बनाने में मदद करता है और छिपी लागतों पर ध्यान दिलाता है।
नुकसान
- यह केवल अनुमान देता है
- बैंक की अंतिम स्वीकृत शर्तें नहीं।
- प्रोसेसिंग फीस
- बीमा और अन्य शुल्क अलग से जोड़ने पड़ सकते हैं।
- ब्याज दरों या ऑफ़र की जानकारी हमेशा ताज़ा हो
- यह जरूरी नहीं।
- कुछ उन्नत वित्तीय विकल्पों और टैक्स गणनाओं का अभाव हो सकता है।
- परिणामों को सेव या एक्सपोर्ट करने की सुविधा सीमित हो सकती है।
फाइनेंसियल / लोन कैलक्युलेटर की समीक्षा Appxis
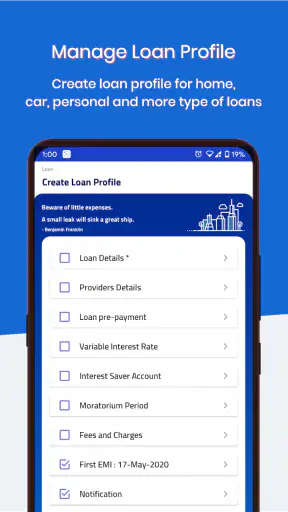
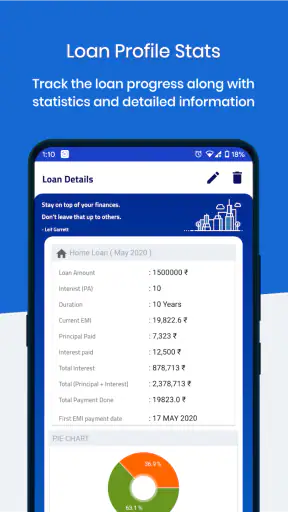
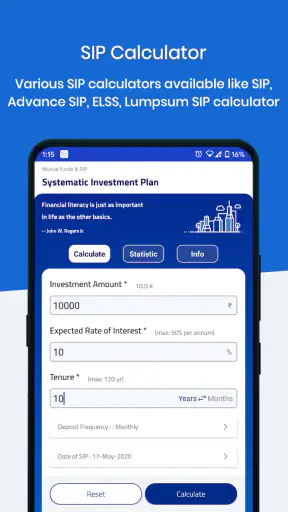
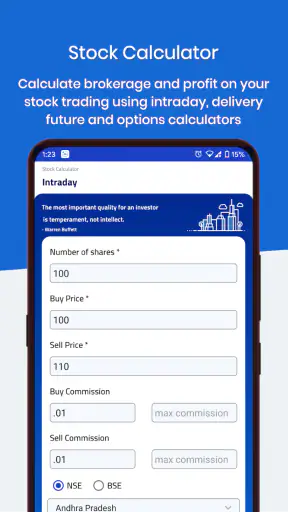
किसी बड़े ऋण या ईएमआई का फैसला केवल मासिक रकम देखकर करना जोखिम भरा हो सकता है। मैंने इस वित्तीय कैलक्युलेटर को इसी रोज़मर्रा की जरूरत के नजरिए से देखा: क्या यह किसी महंगे फैसले से पहले जल्दी, साफ और दोबारा इस्तेमाल करने लायक अनुमान देता है? पहली नजर में इसका जवाब हाँ है। यह ऐप Techinfornity ने बनाया है और इसका काम मुख्य रूप से ईएमआई, ऋण और लोन से जुड़े हिसाब को एक जगह लाना है। अगर आप घर, वाहन, शिक्षा या निजी खर्च के लिए उधार लेने की योजना बना रहे हैं, तो यह आपके शुरुआती विचारों को व्यवस्थित करने में मदद कर सकता है।
मुझे इसकी सबसे अच्छी बात यह लगी कि यह बैंक या ऋणदाता बनने का दिखावा नहीं करता; यह गणना पर केंद्रित रहता है। इसलिए इसका असली मूल्य किसी आकर्षक इंटरफेस या लगातार इस्तेमाल में नहीं, बल्कि उस क्षण में है जब आपको अलग-अलग ऋण विकल्पों की तुलना करनी होती है। यह निर्णय लेने का उपकरण है, ऋण की मंजूरी या वित्तीय सलाह का विकल्प नहीं। इस अंतर को समझकर इस्तेमाल करने पर इसका अनुभव काफी उपयोगी बनता है।
पहले सप्ताह में उपयोगिता जल्दी समझ आती है
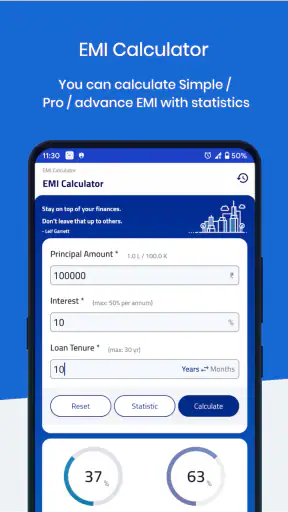
पहली बार खोलने पर इस तरह के ऐप से मेरी अपेक्षा बहुत सीधी होती है: रकम, ब्याज, अवधि और भुगतान की जानकारी भरूं और परिणाम आसानी से समझ आ जाए। फाइनेंसियल / लोन कैलक्युलेटर इसी बुनियादी जरूरत पर टिका हुआ है। इसका स्टोर सारांश भी ईएमआई, ऋण, लोन और वित्तीय गणना पर केंद्रित है, इसलिए इसे किसी बजट डायरी या निवेश मंच की तरह समझना सही नहीं होगा। इसकी भूमिका सीमित है, लेकिन वही सीमा इसे शुरुआती तुलना के लिए व्यावहारिक बनाती है।
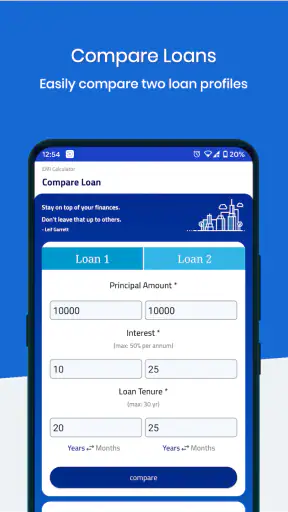
पहले सप्ताह में इसका सबसे अच्छा उपयोग तब होता है जब आप एक ही ऋण के कई रूपों को साथ-साथ सोचते हैं। उदाहरण के लिए, कोई व्यक्ति वाहन खरीदने से पहले केवल यह नहीं देखता कि हर महीने कितनी ईएमआई बनेगी। उसे यह भी देखना चाहिए कि अवधि बढ़ाने पर कुल भुगतान कैसे बदलता है, ब्याज दर में छोटा बदलाव मासिक बोझ पर कितना असर डालता है और अपनी आय के मुकाबले यह भुगतान आरामदायक है या नहीं। कैलक्युलेटर में एक अनुमान बदलकर दूसरा अनुमान देखना, कागज पर बार-बार हिसाब करने से कहीं कम थकाऊ है।
एक वास्तविक स्थिति मानिए। महीने के अंत में आपको एक पुरानी कार खरीदने का विकल्प मिलता है और विक्रेता कम मासिक भुगतान वाली लंबी अवधि का प्रस्ताव देता है। आप ऐप में वही मूलधन रखकर छोटी और लंबी अवधि की गणना कर सकते हैं। फिर ब्याज दर बदलकर देख सकते हैं कि कम ईएमआई वास्तव में कुल लागत को कितना बढ़ा सकती है। इस तरह ऐप आपको “मासिक रकम कम है” वाली पहली प्रतिक्रिया से आगे ले जाता है। सबसे उपयोगी आदत यह है कि हर परिणाम को केवल ईएमआई नहीं, कुल भुगतान और अपनी नकदी-स्थिति के संदर्भ में पढ़ें।
इस शुरुआती चरण में एक और फायदा है: आप ऋणदाता से बात करने से पहले अपने सवाल तैयार कर सकते हैं। अगर बैंक या वित्त कंपनी की पेशकश और ऐप में निकली रकम अलग हो, तो आप ब्याज पद्धति, शुल्क, बीमा, कर, अग्रिम भुगतान या अन्य लागतों के बारे में पूछ सकते हैं। कैलक्युलेटर का परिणाम बातचीत का अंतिम उत्तर नहीं है, लेकिन वह आपको बेहतर सवाल पूछने लायक बनाता है। यह खास तौर पर उन लोगों के लिए मददगार है जिन्हें ऋण की भाषा, दरों और अवधि के बीच का संबंध पहली बार समझना है।
परिणाम पढ़ने का सही तरीका
किसी भी वित्तीय कैलक्युलेटर में सबसे आम गलती यह है कि उपयोगकर्ता केवल मासिक किस्त पर रुक जाता है। मैंने इसे इस्तेमाल करते हुए यही सावधानी सबसे जरूरी पाई। कम ईएमआई अक्सर लंबी अवधि के साथ आती है, और लंबी अवधि का अर्थ कुल ब्याज अधिक होना हो सकता है। इसलिए हर गणना के बाद तीन बातें लिख लेना अच्छा रहेगा: उधार ली जाने वाली रकम, नियमित भुगतान और अंत तक जाने वाली कुल लागत। अगर ऐप परिणामों को अलग-अलग तरीके से दिखाता है, तो भी अपने नोट्स में इन तीनों को साथ रखना तुलना को स्पष्ट बनाता है।
दूसरी उपयोगी तरकीब यह है कि आप केवल आदर्श ब्याज दर से गणना न करें। अपनी बातचीत में मिलने वाली संभावित दर के आसपास कुछ वैकल्पिक अनुमान बनाइए। इससे आपको पता चलेगा कि बजट मामूली बदलाव सह सकता है या नहीं। अगर थोड़ी सी दर वृद्धि से भुगतान असहनीय हो जाता है, तो शायद ऋण की रकम घटाना, पहले अधिक बचत करना या खरीद टालना बेहतर होगा। ऐप यह फैसला आपके लिए नहीं करता, लेकिन अलग-अलग स्थितियां सामने रखकर भावनात्मक निर्णय को थोड़ा संतुलित कर देता है।
यहां एक सीमा भी साफ है। कैलक्युलेटर में डाली गई जानकारी जितनी सही होगी, अनुमान उतना ही उपयोगी होगा। अगर आप प्रसंस्करण शुल्क, बीमा, कर या किसी अतिरिक्त लागत को शामिल नहीं करते, तो ऐप का परिणाम वास्तविक ऋण दस्तावेज से अलग हो सकता है। इसलिए इसे स्वीकृति-पत्र या अंतिम भुगतान अनुसूची का स्थान नहीं देना चाहिए। बैंक के दस्तावेज में दिखने वाली शर्तों को प्राथमिकता दें और ऐप को स्वतंत्र जांच के रूप में इस्तेमाल करें।
महीने-दर-महीने इसका मूल्य कितना टिकता है
पहले सप्ताह के बाद किसी वित्तीय ऐप की असली परीक्षा शुरू होती है। बहुत से कैलक्युलेटर एक बार इस्तेमाल होते हैं और फिर भूल जाते हैं। इस ऐप का लगातार मूल्य उन लोगों के लिए है जिनके सामने बार-बार ऋण संबंधी फैसले आते हैं, या जो किसी बड़े खर्च के लिए बचत और उधार दोनों विकल्पों की तुलना कर रहे हैं। अगर आपकी स्थिति ऐसी है, तो इसे फोन में रखना उपयोगी हो सकता है, क्योंकि हर बार इंटरनेट पर अलग-अलग कैलक्युलेटर खोजने या कागज पर सूत्र लगाने की जरूरत कम हो जाती है।
मासिक उपयोग का एक अच्छा तरीका यह है कि आप इसे बजट समीक्षा के साथ जोड़ें। मान लीजिए आपकी आय या नियमित खर्च बदलते हैं। तब आप पुरानी ऋण योजना को उसी रकम के साथ फिर से देख सकते हैं और समझ सकते हैं कि भुगतान अब भी सहज है या नहीं। यह खास तौर पर तब जरूरी है जब आप किसी ऋण के लिए आवेदन करने से पहले कई महीनों तक तैयारी कर रहे हों। हर महीने गणना करने का उद्देश्य केवल नया आंकड़ा पाना नहीं, बल्कि यह देखना होना चाहिए कि आपकी भुगतान क्षमता स्थिर है या केवल एक अच्छे महीने पर निर्भर है।
फिर भी, हर महीने खोलने की जरूरत हर व्यक्ति को नहीं होगी। अगर आपका ऋण पहले ही तय हो चुका है, भुगतान अनुसूची दस्तावेज में उपलब्ध है और आपकी परिस्थितियां नहीं बदलीं, तो यह ऐप रोज़ाना की उपयोगिता नहीं देगा। यह खर्च दर्ज करने, बिल याद दिलाने या खाते की गतिविधि देखने वाला ऐप नहीं है। इसलिए इसकी दीर्घकालिक जगह उन लोगों के फोन में अधिक मजबूत है जो योजना बना रहे हैं, विकल्प बदल रहे हैं या परिवार के साथ वित्तीय निर्णयों पर चर्चा करते हैं।
परिवार के फैसलों में इसका एक कम दिखाई देने वाला लाभ है। एक व्यक्ति अक्सर अपनी पसंदीदा अवधि या मासिक भुगतान पर अटक जाता है, जबकि दूसरा कुल खर्च को लेकर चिंतित होता है। अलग-अलग परिदृश्यों की गणना साथ देखकर बातचीत अधिक ठोस हो सकती है। आप यह समझा सकते हैं कि थोड़ी कम मासिक रकम के बदले लंबी प्रतिबद्धता क्यों बन रही है, या बड़ी अग्रिम रकम देने से आगे का बोझ कैसे घट सकता है। इस तरह ऐप अकेले उपयोगकर्ता का उपकरण न रहकर चर्चा को संख्याओं पर टिकाने वाला माध्यम बन जाता है।
मैं इसे खास तौर पर उन लोगों के लिए अच्छा मानता हूं जो ऋण की तुलना करने से पहले अपनी सीमा तय करना चाहते हैं। पहले यह तय करें कि आराम से कितना भुगतान किया जा सकता है, फिर ऐप में उल्टा सोचें कि उस सीमा के भीतर कितनी ऋण राशि और कौन-सी अवधि संभव लगती है। यह तरीका सीधे “मुझे कितना लोन मिल सकता है?” पूछने से बेहतर है, क्योंकि ऋणदाता की क्षमता और आपकी आरामदायक क्षमता एक जैसी नहीं होतीं। यही वह व्यावहारिक अंतर्दृष्टि है जो केवल स्टोर के छोटे वर्णन से समझ में नहीं आती।
विकल्पों की तुलना में इसकी जगह
सामान्य वेब कैलक्युलेटर अक्सर अधिक जानकारी दे सकते हैं, लेकिन मोबाइल ऐप का लाभ यह है कि आप उसे बातचीत, खरीदारी या बैंक शाखा में तुरंत खोल सकते हैं। दूसरी ओर, स्प्रेडशीट अधिक नियंत्रण देती है: आप शुल्क, अलग-अलग भुगतान, अतिरिक्त किस्त और असामान्य शर्तों के लिए अपने कॉलम बना सकते हैं। अगर आप कई ऋणों का विस्तृत मॉडल बनाना चाहते हैं, तो स्प्रेडशीट बेहतर विकल्प हो सकती है। अगर आपको जल्दी से बुनियादी तुलना करनी है, तो यह ऐप कम मेहनत वाला रास्ता है।
बैंक की अपनी ईएमआई सुविधा भी उपयोगी हो सकती है, लेकिन वह अक्सर उसी बैंक के उत्पादों के संदर्भ में दिखाई देती है। यह कैलक्युलेटर शुरुआती, स्वतंत्र अनुमान के लिए अधिक सुविधाजनक है। फिर भी, बैंक के वास्तविक दस्तावेज में मौजूद शुल्क और शर्तों को इससे ऊपर रखना होगा। मेरी राय में इसका सही स्थान “पहली जांच” और “दूसरी राय” के बीच है—इतना सरल कि तुरंत इस्तेमाल हो जाए, लेकिन इतना निर्णायक नहीं कि अंतिम अनुबंध की जगह ले सके।
रखरखाव, थकान और लंबे समय की सीमाएं
इस ऐप का रखरखाव बोझ कम है, क्योंकि इसका उपयोग किसी लगातार अपडेट होने वाली वित्तीय फीड या रोज़ाना दर्ज किए जाने वाले खर्च पर निर्भर नहीं है। आपको हर दिन डेटा भरने की आदत बनाने की जरूरत नहीं पड़ती। यही इसकी सुविधा है, लेकिन यही कारण है कि यह आपके वित्तीय जीवन का पूरा केंद्र नहीं बन सकता। अगर आप एक ऐसा ऐप चाहते हैं जो खर्चों को वर्गीकृत करे, लक्ष्य बनाए, भुगतान याद दिलाए और खाते की पूरी तस्वीर दिखाए, तो आपको अलग प्रकार का समाधान देखना चाहिए।
लंबे समय में थकान दो कारणों से आ सकती है। पहला, बार-बार वही बुनियादी गणना करना उबाऊ लग सकता है, खासकर जब आपकी ऋण स्थिति बदल नहीं रही हो। दूसरा, अनुमान और वास्तविक भुगतान में अंतर दिखने पर उपयोगकर्ता ऐप को दोष दे सकता है, जबकि अंतर अक्सर शुल्क या ऋणदाता की गणना पद्धति से आता है। इसलिए हर बार इस्तेमाल करते समय इनपुट की परिभाषा जांचना जरूरी है। ब्याज दर वार्षिक है या किसी अन्य रूप में, अवधि किस इकाई में है और अतिरिक्त लागत शामिल है या नहीं—ऐसे छोटे सवाल परिणाम की व्याख्या बदल सकते हैं।
मेरी एक व्यावहारिक सलाह है कि हर गणना का स्क्रीनशॉट या लिखित नोट रखें और उसके साथ तारीख तथा इस्तेमाल की गई शर्तें भी दर्ज करें। इससे बाद में यह समझना आसान होगा कि अनुमान क्यों बदला। केवल परिणाम बचाने से ज्यादा उपयोगी है यह लिखना कि उस समय आपने कौन-सी दर, अवधि और रकम मानी थी। यह तरीका ऐप की किसी विशेष सुविधा पर निर्भर नहीं है, लेकिन इसकी गणनाओं को वास्तविक योजना में बदल देता है।
थकान कम करने का दूसरा तरीका है कि आप अनावश्यक रूप से दर्जनों परिदृश्य न बनाएं। तीन या चार स्पष्ट स्थितियां पर्याप्त होती हैं: वह योजना जिसे आप चाहते हैं, वह योजना जिसे आप आराम से संभाल सकते हैं, अधिक महंगी दर वाला सावधान अनुमान और छोटी अवधि वाला विकल्प। बहुत अधिक संख्याएं निर्णय को स्पष्ट करने के बजाय भ्रमित कर सकती हैं। इस ऐप की सरलता का सबसे अच्छा उपयोग तभी होता है जब आप तुलना का उद्देश्य पहले तय कर लें।
गोपनीयता के लिहाज से भी सावधानी समझदारी है। किसी वित्तीय कैलक्युलेटर में अनुमान लगाने के लिए वास्तविक खाता संख्या, पहचान दस्तावेज या संवेदनशील व्यक्तिगत जानकारी डालने की जरूरत नहीं होनी चाहिए। रकम और दर जैसे सामान्य आंकड़ों से काम चलाएं, और निजी विवरण तभी साझा करें जब किसी आधिकारिक ऋण प्रक्रिया में वास्तव में आवश्यक हो। यह सलाह ऐप के परिणाम से अधिक आपके पूरे मोबाइल उपयोग पर लागू होती है।
तकनीकी अनुकूलता के स्तर पर यह ऐप पुराने Android उपकरणों के लिए भी अपेक्षाकृत सुलभ है, क्योंकि न्यूनतम आवश्यकता Android 5.0 है। इसका वर्तमान संस्करण 9.4 है, इसलिए नए और पुराने दोनों तरह के कई फोन उपयोगकर्ता इसे चला सकते हैं। इसकी कीमत ₹200.00 है, और यही बिंदु निर्णय को थोड़ा बदल देता है। मुफ्त वेब कैलक्युलेटर उपलब्ध होने की स्थिति में भुगतान करने का औचित्य तभी मजबूत है जब आप ऑफलाइन सुविधा, सुविधाजनक दोबारा उपयोग या इसके सरल अनुभव को पर्याप्त महत्व देते हों। केवल एक बार का हिसाब निकालने वाले उपयोगकर्ता के लिए मुफ्त विकल्प अधिक समझदार हो सकता है।
उम्र के संदर्भ में यह ऐप 3+ के लिए रेट किया गया है, लेकिन वित्तीय निर्णय की समझ अलग बात है। बच्चे इसे गणना के लिए खोल सकते हैं, पर ऋण से जुड़े निष्कर्ष वयस्क अभिभावक या वित्तीय रूप से जिम्मेदार व्यक्ति को ही लेने चाहिए। यह उम्र रेटिंग ऐप के तकनीकी इस्तेमाल को बताती है, न कि ऋण लेने की सलाह।
किसके लिए यह टिकाऊ विकल्प बनता है
मेरे अनुभव में यह ऐप उन लोगों के लिए सबसे उपयोगी है जो पहली बार ऋण की दुनिया समझ रहे हैं, परिवार के बजट पर बड़ा फैसला लेने वाले हैं या बैंक से मिलने से पहले अपनी सीमा स्पष्ट करना चाहते हैं। छोटे कारोबारी भी किसी उपकरण, वाहन या कार्यशील पूंजी के अनुमान से पहले इसका इस्तेमाल कर सकते हैं, बशर्ते वे कर, शुल्क और आय में उतार-चढ़ाव को अलग से देखें। इसके सरल उद्देश्य के कारण इसे किसी गैर-वित्तीय उपयोगकर्ता को समझाना भी आसान है।
यह उन लोगों के लिए कम उपयुक्त है जिन्हें विस्तृत अमोर्टाइजेशन तालिका, अग्रिम भुगतान के बाद ब्याज में बदलाव, कई ऋणों का संयुक्त प्रबंधन या व्यक्तिगत बजट निगरानी चाहिए। ऐसे मामलों में स्प्रेडशीट या अधिक व्यापक वित्तीय प्रबंधन ऐप बेहतर नियंत्रण दे सकता है। इसी तरह, जो व्यक्ति केवल किसी बैंक की वास्तविक पेशकश का अंतिम भुगतान देखना चाहता है, उसे बैंक के आधिकारिक दस्तावेज और ऋण अधिकारी की जानकारी को प्राथमिकता देनी चाहिए।
रेटिंग संकेत देती है कि उपयोगकर्ताओं का अनुभव सामान्यतः मजबूत रहा है: इसे 4.8 का औसत मिला है, साथ में चार सौ से अधिक रेटिंग और सौ से अधिक लिखित समीक्षाएं हैं। इसके दस हजार से अधिक इंस्टॉल भी हैं। ये आंकड़े भरोसा बनाने में मदद करते हैं, लेकिन मैं इन्हें अकेला निर्णय-कारण नहीं मानूंगा। वित्तीय ऐप में असली सवाल यह है कि गणना आपके मामले की शर्तों से कितनी मेल खाती है और आप परिणाम को कितनी सावधानी से पढ़ते हैं।
अंतिम फैसला: उपयोगी जगह, लेकिन सीमित भूमिका
फाइनेंसियल / लोन कैलक्युलेटर ऐसा ऐप है जिसकी उपयोगिता चमकदार नवीनता से नहीं, बल्कि सही समय पर उपलब्ध साधारण गणना से आती है। पहले सप्ताह में यह ऋण की भाषा को समझने और विकल्पों की तुलना करने में मदद करता है। महीने-दर-महीने इसका मूल्य तब बना रहता है जब आपकी योजना बदल रही हो, परिवार के साथ निर्णय चल रहा हो या आप अपनी भुगतान सीमा की दोबारा जांच कर रहे हों। इसके बाद, जब ऋण तय हो जाए और आपको बजट प्रबंधन चाहिए, इसकी भूमिका स्वाभाविक रूप से छोटी हो जाती है।
मैं इसे उन पाठकों को सुझाऊंगा जो ₹200.00 की कीमत को एक सुविधाजनक, बार-बार इस्तेमाल होने वाले मोबाइल कैलक्युलेटर के लिए उचित मानते हैं और वेब विकल्पों से अधिक स्थायी पहुंच चाहते हैं। लेकिन एक बार के अनुमान के लिए मुफ्त विकल्प पर्याप्त हो सकता है। इसे खरीदने से पहले अपने उपयोग की आवृत्ति पर विचार करें: क्या आप कई ऋण विकल्पों की तुलना करेंगे, या केवल एक बार रकम डालकर परिणाम देखेंगे?
अंततः, इसकी सबसे बड़ी ताकत इसकी स्पष्ट भूमिका है और सबसे बड़ी कमजोरी भी वही है। यह ऋण का पूरा प्रबंधन नहीं करता, वास्तविक शुल्क अपने-आप नहीं समझता और आपकी आय-स्थिरता का फैसला नहीं कर सकता। फिर भी, अगर आप इसे सही इनपुट, कई सावधान परिदृश्यों और आधिकारिक ऋण दस्तावेज के साथ इस्तेमाल करते हैं, तो यह महंगे वित्तीय निर्णय से पहले एक उपयोगी जांच-पड़ताल उपकरण बन सकता है। मेरे लिए यह फोन में स्थायी जगह पाने लायक है—लेकिन केवल उस व्यक्ति के लिए जो ऋण की योजना बनाता है, न कि उस व्यक्ति के लिए जिसे रोज़ाना वित्तीय प्रबंधन चाहिए।
FAQ
फाइनेंसियल / लोन कैलक्युलेटर ऐप क्या है और यह कैसे काम करता है?
फाइनेंसियल / लोन कैलक्युलेटर एक उपयोगी ऐप है, जिसकी मदद से आप संभावित मासिक ईएमआई, कुल ब्याज, कुल भुगतान और ऋण अवधि का अनुमान लगा सकते हैं। इसमें आमतौर पर लोन राशि, ब्याज दर और अवधि दर्ज करनी होती है। परिणाम आपके दिए गए आंकड़ों पर आधारित होते हैं, इसलिए वास्तविक बैंक शुल्क, टैक्स या अन्य लागत अलग हो सकती है।
क्या इस ऐप से मिलने वाली ईएमआई और ब्याज की गणना पूरी तरह सटीक होती है?
ऐप सामान्य लोन फॉर्मूले के आधार पर तेज़ और सुविधाजनक अनुमान देता है, लेकिन इसे बैंक की अंतिम पेशकश नहीं समझना चाहिए। प्रोसेसिंग फीस, बीमा, जीएसटी, फ्लोटिंग ब्याज दर, प्री-पेमेंट शुल्क और भुगतान की तारीख जैसे कारक वास्तविक राशि बदल सकते हैं। आवेदन करने से पहले संबंधित बैंक या वित्तीय संस्था की शर्तें अवश्य जांचें।
क्या फाइनेंसियल / लोन कैलक्युलेटर ऐप में मेरा व्यक्तिगत या बैंकिंग डेटा सुरक्षित रहता है?
डाउनलोड करने से पहले ऐप की प्राइवेसी पॉलिसी और मांगी गई अनुमतियों को पढ़ना महत्वपूर्ण है। केवल ईएमआई गणना के लिए सामान्यतः बैंक पासवर्ड, ओटीपी या कार्ड विवरण की आवश्यकता नहीं होनी चाहिए। यदि ऐप अनावश्यक रूप से संवेदनशील जानकारी मांगता है, तो सावधान रहें। आधिकारिक स्टोर से ऐप डाउनलोड करें और संदिग्ध लिंक या अनधिकृत संस्करणों से बचें।
क्या यह ऐप होम लोन, पर्सनल लोन और कार लोन सभी के लिए उपयोगी है?
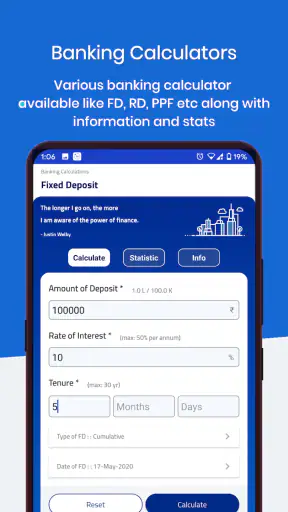
अधिकांश लोन कैलक्युलेटर होम लोन, पर्सनल लोन, कार लोन और शिक्षा ऋण जैसे कई विकल्पों के लिए इस्तेमाल किए जा सकते हैं। हालांकि, हर ऋण की ब्याज संरचना और अतिरिक्त शुल्क अलग हो सकते हैं। कुछ ऐप अमोर्टाइजेशन शेड्यूल, प्री-पेमेंट प्रभाव और लोन तुलना जैसी सुविधाएं भी देते हैं, जिससे अलग-अलग विकल्पों का बेहतर मूल्यांकन किया जा सकता है।
क्या यह ऐप लोन स्वीकृत करता है या सीधे किसी बैंक से जोड़ता है?
लोन कैलक्युलेटर का मुख्य उद्देश्य वित्तीय गणना और योजना बनाने में सहायता करना है; यह स्वयं लोन स्वीकृत नहीं करता। कुछ ऐप विज्ञापन, तुलना सेवाएं या ऋणदाताओं के आवेदन लिंक दिखा सकते हैं, लेकिन अंतिम निर्णय बैंक या वित्तीय संस्था की पात्रता जांच पर निर्भर करता है। आवेदन से पहले ब्याज दर, शुल्क, पुनर्भुगतान शर्तें और ऋणदाता की विश्वसनीयता ध्यान से जांचें।


