Oolka: Credit Score LevelUp

- 3.15K समीक्षाएँ
- 4.8
- डाउनलोड्स
- 1.00M
- 2.4.86
- संस्करण
स्क्रीनशॉट्स
डाउनलोड करें
इस पर प्राप्त करें Play Store से डाउनलोड करें इस पर डाउनलोड करें Apple Store से डाउनलोड करें APK प्राप्त करें APK डाउनलोडफायदे
- क्रेडिट स्कोर सुधारने के लिए लक्ष्य और प्रगति ट्रैक करना आसान है।
- छोटे-छोटे कार्यों से वित्तीय आदतों पर नियमित ध्यान बना रहता है।
- इंटरफ़ेस सरल है और नए उपयोगकर्ताओं के लिए समझना आसान है।
- क्रेडिट से जुड़ी जानकारी को एक ही जगह देखना सुविधाजनक है।
- समय पर भुगतान और जिम्मेदार क्रेडिट उपयोग के लिए प्रेरणा मिलती है।
नुकसान
- सभी सुविधाएँ हर देश या क्रेडिट ब्यूरो के उपयोगकर्ताओं के लिए उपलब्ध नहीं हो सकतीं।
- क्रेडिट स्कोर अपडेट होने में देरी हो सकती है।
- कुछ उपयोगी टूल या रिपोर्ट के लिए भुगतान योजना जरूरी हो सकती है।
- ऐप की सलाह व्यक्तिगत वित्तीय परामर्श का विकल्प नहीं है।
- संवेदनशील वित्तीय जानकारी साझा करने से पहले गोपनीयता नीति जांचें।
Oolka: Credit Score LevelUp की समीक्षा Appxis
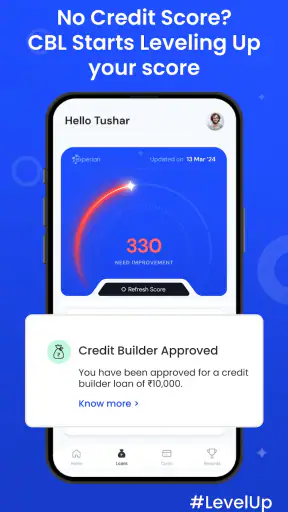
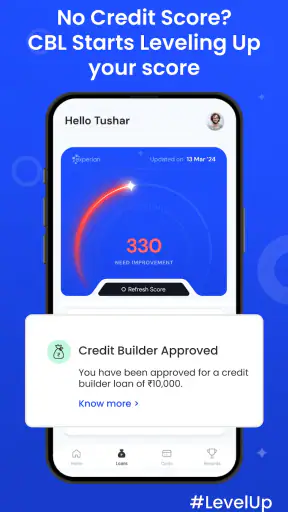
अगर आप अपने क्रेडिट स्कोर को समझना, नियमित रूप से देखना और अपनी वित्तीय आदतों को थोड़ा व्यवस्थित करना चाहते हैं, तो Oolka: Credit Score LevelUp एक दिलचस्प शुरुआती विकल्प है। मैंने इसे एक ऐसे वित्तीय ऐप के रूप में देखा जो केवल स्कोर दिखाने तक सीमित नहीं रहना चाहता, बल्कि EMI और संभावित रिवॉर्ड को भी उसी रोज़मर्रा के पैसे वाले कामकाज से जोड़ता है। इसका मुख्य आकर्षण AI की मदद से क्रेडिट स्कोर पर नज़र रखने और उसे बेहतर बनाने की दिशा बताने का विचार है।
यह Oolka नाम की डेवलपर कंपनी का ऐप है और Android पर वित्त श्रेणी में आता है। इसे इस्तेमाल करने के लिए भुगतान नहीं करना पड़ता, इसलिए कोई व्यक्ति इसे आज़माकर देख सकता है कि उसका क्रेडिट प्रबंधन का तरीका बदलता है या नहीं। ऐप को 3+ के लिए रेट किया गया है, लेकिन इसकी उपयोगिता असल में उन वयस्कों के लिए है जिनके नाम पर क्रेडिट कार्ड, लोन या EMI जैसी जिम्मेदारियाँ हैं।
जब क्रेडिट स्कोर केवल एक संख्या नहीं रह जाता
मेरे अनुभव में, क्रेडिट स्कोर से जुड़ी सबसे बड़ी परेशानी जानकारी की कमी नहीं, बल्कि जानकारी को सही समय पर काम में बदलना है। बहुत से लोग स्कोर देख लेते हैं, पर यह नहीं समझ पाते कि अगला कदम क्या होना चाहिए। कभी भुगतान की तारीख भूल जाती है, कभी कई EMI अलग-अलग जगहों पर बिखरी होती हैं, और कभी व्यक्ति केवल तब ध्यान देता है जब नया कार्ड या लोन लेने की जरूरत पड़ती है।
Oolka: Credit Score LevelUp इसी शुरुआती उलझन को कम करने की कोशिश करता है। इसका फोकस स्कोर को एक स्थिर रिपोर्ट की तरह देखने के बजाय उसे लगातार सुधारे जाने वाली चीज़ के रूप में पेश करना है। AI वाला हिस्सा यहाँ उपयोगी हो सकता है, खासकर तब जब आपको वित्तीय शब्दावली या क्रेडिट रिपोर्ट की हर पंक्ति समझने में कठिनाई होती हो। फिर भी, इसे किसी जादुई स्कोर-बूस्टर की तरह देखना सही नहीं होगा। ऐप आपको दिशा दे सकता है; वास्तविक सुधार आपके भुगतान व्यवहार और उधार प्रबंधन पर निर्भर करेगा।
ऐप की लोकप्रियता भी बताती है कि यह केवल बहुत छोटे प्रयोग तक सीमित नहीं है। इसे एक मिलियन से अधिक बार इंस्टॉल किया जा चुका है, इसकी औसत रेटिंग 4.8 है और लगभग 8.4 हज़ार लोगों ने रेटिंग दी है। ये संकेत भरोसा पैदा करते हैं, लेकिन मैं फिर भी किसी भी वित्तीय ऐप में व्यक्तिगत जानकारी डालने से पहले स्क्रीन पर दिखने वाले विवरण और अनुमति अनुरोधों को ध्यान से पढ़ने की सलाह दूँगा। अच्छी रेटिंग सावधानी की जगह नहीं लेती।
शुरुआत में क्या तैयार रखना उपयोगी है
ऐप खोलने से पहले अपने मौजूदा क्रेडिट कार्ड, सक्रिय EMI और भुगतान की सामान्य तारीखों का अंदाज़ा होना मददगार रहेगा। अगर आप अपने खर्च और देय रकम को लेकर पहले से थोड़ा स्पष्ट हैं, तो ऐप से मिलने वाली जानकारी को अपने जीवन से जोड़ना आसान होगा। इसके विपरीत, अगर आप केवल एक सुंदर स्कोर देखकर आगे बढ़ना चाहते हैं, तो अनुभव सतही रह सकता है।
मेरी सलाह है कि पहली बार इसे “मेरा स्कोर कितना है?” वाले सवाल से नहीं, बल्कि “मेरी वित्तीय आदत में कौन-सी बात सुधारने योग्य है?” वाले सवाल से खोलें। यही सोच ऐप के AI संकेतों और EMI प्रबंधन को अधिक उपयोगी बनाती है।
स्कोर देखने से कार्रवाई तक का प्रवाह
सामान्य उपयोग का पहला चरण क्रेडिट स्कोर को देखना और उसके साथ जुड़े संकेतों को समझना है। यहीं पर ऐप का सरल अनुभव उन लोगों के लिए लाभदायक हो सकता है जो क्रेडिट रिपोर्ट के तकनीकी हिस्सों से परिचित नहीं हैं। अगर AI किसी आदत या भुगतान व्यवहार पर ध्यान दिलाता है, तो उसे अंतिम वित्तीय निर्णय न मानकर एक संकेत की तरह पढ़ना बेहतर है।
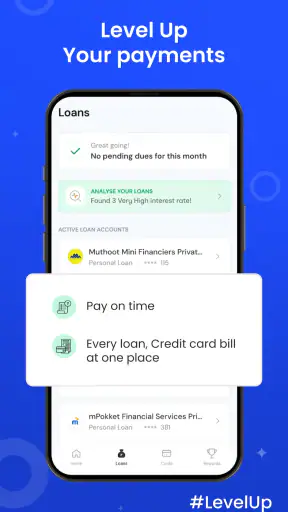
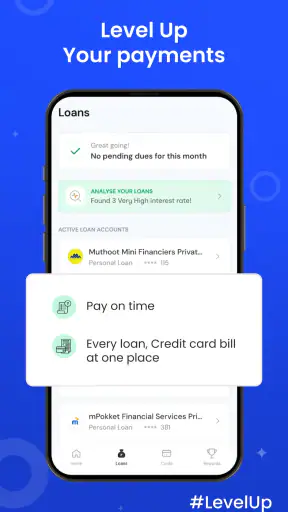
दूसरा चरण EMI को व्यवस्थित करना है। रोज़मर्रा की जिंदगी में EMI अक्सर बैंक ऐप, संदेश, ईमेल और कैलेंडर के बीच बिखरी रहती है। एक ही जगह पर उन्हें देखने का विचार व्यावहारिक है, क्योंकि इससे कम-से-कम यह समझ बन सकती है कि महीने में कौन-कौन से भुगतान आने वाले हैं। यहाँ असली फायदा किसी जटिल विश्लेषण से ज्यादा दृश्यता का है। जब देनदारियाँ सामने दिखाई देती हैं, तो गैर-ज़रूरी खरीदारी पर दोबारा सोचना आसान हो सकता है।
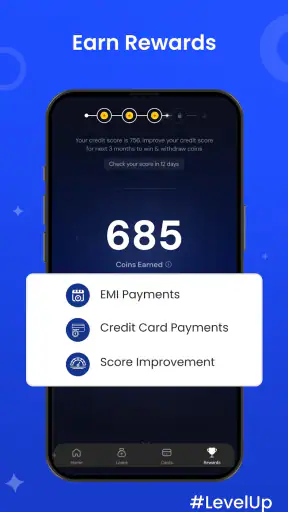
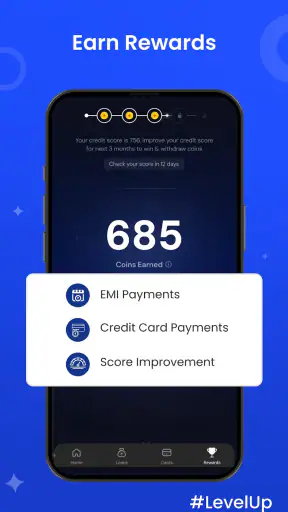
तीसरा चरण रिवॉर्ड से जुड़ता है। रिवॉर्ड का विचार आकर्षक है, लेकिन मैं इसे ऐप इस्तेमाल करने का मुख्य कारण नहीं बनाऊँगा। किसी भी वित्तीय फैसले में केवल संभावित लाभ देखकर खर्च या उधार बढ़ाना उल्टा असर डाल सकता है। रिवॉर्ड तभी अच्छा अतिरिक्त लाभ है जब मूल भुगतान अनुशासित रहे और आप ऐसी खरीदारी न करें जो केवल लाभ पाने के लिए की जा रही हो।
इस प्रवाह में एक महत्वपूर्ण व्यावहारिक तरीका यह है कि आप ऐप को हर दिन खोलने के बजाय एक निश्चित वित्तीय दिनचर्या में रखें। उदाहरण के लिए, महीने की शुरुआत में EMI और आगामी भुगतान देखें, बीच में कोई बदलाव हो तो दोबारा जाँच करें, और भुगतान के बाद अपने व्यवहार पर नज़र डालें। इस तरह ऐप चिंता बढ़ाने वाला नोटिफिकेशन केंद्र नहीं बनता, बल्कि छोटे-छोटे निर्णयों की समीक्षा का साधन बनता है।
डेटा से निर्णय तक के बीच की कड़ी
किसी भी क्रेडिट ऐप में सबसे बड़ा सवाल यह होता है कि जानकारी मिलने के बाद उपयोगकर्ता क्या करेगा। Oolka की उपयोगिता यहीं पर परखी जाती है। स्कोर कम दिखे तो घबराने के बजाय यह देखना अधिक समझदारी है कि आपकी कुल देनदारी, भुगतान की नियमितता और नए क्रेडिट का इस्तेमाल किस तरह हो रहा है। ऐप आपको इन बातों पर सोचने के लिए प्रेरित कर सकता है, लेकिन यह आपके बैंक या कार्ड जारीकर्ता की जगह नहीं लेता।
अगर कोई भुगतान तिथि नज़दीक है, तो अंतिम भुगतान करने के लिए संबंधित बैंक या ऋणदाता के आधिकारिक माध्यम का इस्तेमाल करना बेहतर रहेगा। ऐप को योजना और निगरानी के लिए रखें, जबकि वास्तविक लेन-देन उस संस्था के सुरक्षित चैनल से करें जहाँ आपका खाता या ऋण है। यह छोटा-सा विभाजन भ्रम कम करता है और गलत जगह भुगतान करने का जोखिम घटाता है।
एक और उपयोगी आदत है कि स्कोर में बदलाव दिखने पर तुरंत नया कार्ड या लोन लेने का निर्णय न करें। पहले देखें कि बदलाव आपकी किसी हाल की वित्तीय गतिविधि से मेल खाता है या नहीं। क्रेडिट से जुड़े परिणाम हमेशा उसी क्षण दिखाई दें, यह जरूरी नहीं। इसलिए Oolka को तेज़ समाधान के बजाय लगातार निगरानी और बेहतर अनुशासन का साथी समझना अधिक वास्तविक है।
एक आम महीने में इसका इस्तेमाल कैसा लग सकता है
मान लीजिए आपके पास एक क्रेडिट कार्ड है और घर के किसी बड़े खर्च की EMI चल रही है। महीने के आरंभ में आप ऐप में अपनी देनदारियों की स्थिति देखते हैं और समझते हैं कि इस बार अतिरिक्त खरीदारी के लिए जगह कम है। इसके बाद आप कार्ड का उपयोग केवल जरूरी खर्चों तक सीमित रखते हैं। भुगतान के बाद फिर से स्थिति देखते हैं और अगले चक्र के लिए अपना बजट बदलते हैं।
इस उदाहरण में ऐप ने आपके लिए कोई भुगतान नहीं किया और न ही आपकी आय बढ़ाई। उसका काम था बिखरी हुई जानकारी को आपके निर्णय के करीब लाना। यही इसका असली मूल्य है। अगर आप पहले से ही अपने सभी भुगतान कैलेंडर, बैंक ऐप और स्प्रेडशीट में बहुत अच्छी तरह संभालते हैं, तो Oolka का लाभ कम महसूस हो सकता है। लेकिन अगर आप तारीखें भूलते हैं या कई देनदारियों को एक साथ देखना कठिन पाते हैं, तो यह प्रवाह काफी मददगार बन सकता है।
जहाँ दूसरे साधन बेहतर हो सकते हैं
बैंक का अपना ऐप भुगतान करने, स्टेटमेंट देखने और लेन-देन की पुष्टि के लिए अधिक उपयुक्त रहता है। क्रेडिट ब्यूरो या आधिकारिक रिपोर्टिंग स्रोत से मिलने वाली जानकारी भी तब बेहतर हो सकती है जब आपका लक्ष्य विस्तृत रिपोर्ट देखना या किसी गलत प्रविष्टि पर औपचारिक कार्रवाई करना हो। Oolka का स्थान इन सेवाओं के बीच एक निगरानी और समझने वाले उपकरण जैसा है।
बजटिंग ऐप खर्च की श्रेणियों, आय और बचत पर अधिक गहरा ध्यान दे सकते हैं, जबकि Oolka का केंद्र क्रेडिट स्कोर, EMI और उससे जुड़े व्यवहार पर है। इसलिए अगर आपकी मुख्य समस्या महीने का बजट है और क्रेडिट पहले से व्यवस्थित है, तो बजट-केंद्रित साधन अधिक उपयुक्त हो सकता है। अगर समस्या यह है कि क्रेडिट से जुड़ी जिम्मेदारियाँ अलग-अलग जगहों पर बिखरी हुई हैं, तो यह ऐप अधिक सीधे काम आ सकता है।
मेरे लिए इसका सबसे अच्छा उपयोग “एक ही ऐप में पूरी वित्तीय जिंदगी” बनाने की कोशिश नहीं, बल्कि क्रेडिट से जुड़े हिस्से को अलग से साफ़ देखने में है। यह सीमा समझना जरूरी है, क्योंकि इससे आप ऐप से ऐसी सुविधा की उम्मीद नहीं करेंगे जो उसका उद्देश्य ही नहीं है।
AI सलाह को कैसे पढ़ना चाहिए
AI आधारित संकेतों का लाभ तभी मिलता है जब आप उन्हें संदर्भ के साथ पढ़ें। यदि कोई सुझाव आपकी वास्तविक स्थिति से मेल नहीं खाता, तो उसे आँख बंद करके लागू न करें। उदाहरण के लिए, किसी व्यक्ति की आय स्थिर हो सकती है, जबकि दूसरे की आय महीने-दर-महीने बदलती हो। दोनों के लिए एक जैसा वित्तीय कदम उचित नहीं होगा।
मैं AI को तीन सवालों के साथ इस्तेमाल करूँगा: क्या यह सुझाव मेरी वर्तमान देनदारियों से जुड़ा है, क्या इसे लागू करने की लागत या जोखिम समझ में आता है, और क्या इसका असर केवल आज पर है या लंबे समय पर भी? यह तरीका ऐप की सलाह को आदेश की बजाय विचार-विमर्श का आधार बनाता है। खासकर नए क्रेडिट कार्ड, बैलेंस ट्रांसफर या अतिरिक्त उधार जैसे फैसलों में स्वतंत्र जाँच जरूरी है।
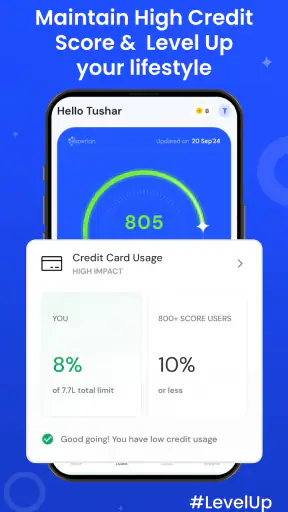
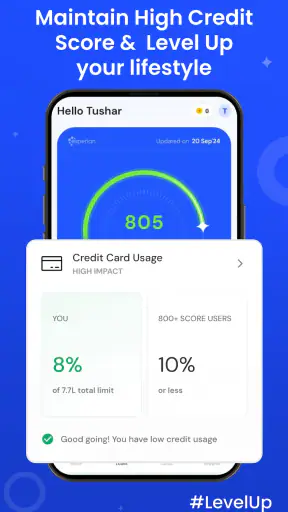
यह भी ध्यान रखें कि स्कोर सुधारने के नाम पर क्रेडिट का अनावश्यक इस्तेमाल करना समझदारी नहीं है। किसी भी रिवॉर्ड या प्रगति संकेत की तुलना उस ब्याज, शुल्क और भुगतान जोखिम से करनी चाहिए जो गलत निर्णय के साथ आ सकता है। क्रेडिट स्कोर सुधारने का सबसे मजबूत आधार नियमित और संभला हुआ भुगतान व्यवहार है, न कि केवल ऐप में दिखाई देने वाली प्रगति।
EMI प्रबंधन में असली सुविधा और उसकी सीमा
EMI को एक जगह पर देखना उन उपयोगकर्ताओं के लिए विशेष रूप से उपयोगी हो सकता है जिनके पास घरेलू खर्च, इलेक्ट्रॉनिक्स खरीद या किसी अन्य वित्तीय प्रतिबद्धता की अलग-अलग किस्तें हैं। एक साथ दृश्यता मिलने से आप यह सोच सकते हैं कि नई EMI जोड़ने से पहले कुल मासिक बोझ कितना बढ़ेगा। यही वह बिंदु है जहाँ ऐप खरीदारी के बाद नहीं, खरीदारी से पहले भी उपयोगी हो सकता है।
फिर भी, केवल सूची देखना पर्याप्त नहीं है। किसी EMI का वास्तविक प्रभाव ब्याज, अवधि, कुल भुगतान और समय से पहले बंद करने की शर्तों से भी जुड़ा होता है। इन बातों को समझने के लिए संबंधित ऋणदाता के दस्तावेज़ पढ़ना जरूरी है। Oolka को एक निगरानी परत की तरह इस्तेमाल करें, न कि ऋण अनुबंध का विकल्प मानें।
एक व्यावहारिक तरकीब यह है कि नई EMI लेने से पहले ऐप में दिखाई देने वाली मौजूदा प्रतिबद्धताओं को देखकर अपने अगले कुछ महीनों का नकदी प्रवाह सोचें। अगर किसी महीने में पहले से कई भुगतान जमा हैं, तो छोटी दिखने वाली नई किस्त भी दबाव बढ़ा सकती है। यह निर्णय लेने की आदत किसी भी रिवॉर्ड से अधिक मूल्यवान हो सकती है।
रिवॉर्ड का आकर्षण और सावधानी
रिवॉर्ड उपयोगकर्ता को नियमित रूप से ऐप पर लौटने का कारण दे सकते हैं, लेकिन वित्तीय ऐप में यह हिस्सा हमेशा संयम से देखना चाहिए। कोई लाभ तभी वास्तविक लाभ है जब उसे पाने के लिए आप अतिरिक्त खर्च, अनावश्यक उधार या देर से भुगतान का जोखिम न लें। अगर रिवॉर्ड की शर्तें आपके लिए स्पष्ट नहीं हैं, तो पहले उन्हें पढ़ें और उसके बाद ही निर्णय लें।
मैं रिवॉर्ड को मुख्य लक्ष्य बनाने के बजाय अनुशासित व्यवहार के बाद मिलने वाले संभावित अतिरिक्त लाभ की तरह देखूँगा। इस दृष्टिकोण से ऐप का मूल उद्देश्य—स्कोर की निगरानी और EMI प्रबंधन—पीछे नहीं छूटता। जो लोग कैशबैक या इनाम के कारण खर्च पर नियंत्रण खो देते हैं, उनके लिए यह हिस्सा आकर्षक होने के साथ-साथ जोखिमपूर्ण भी हो सकता है।
गोपनीयता, भरोसा और रोज़मर्रा की सावधानी
वित्तीय ऐप चुनते समय सुविधा के साथ भरोसा भी देखना चाहिए। ऐप में खाता बनाते या जानकारी जोड़ते समय मैं हर स्क्रीन को जल्दी-जल्दी पार नहीं करूँगा। कौन-सी जानकारी मांगी जा रही है, किस उद्देश्य से मांगी जा रही है और कौन-से विकल्प वैकल्पिक हैं—इन बातों पर ध्यान देना जरूरी है। यह सलाह Oolka के खिलाफ नहीं, बल्कि किसी भी क्रेडिट-संबंधी सेवा के लिए सामान्य सुरक्षा अनुशासन है।
अपने बैंक या कार्ड का पासवर्ड, OTP या संवेदनशील प्रमाणीकरण विवरण किसी अनजान जगह पर दर्ज न करें। अगर किसी प्रक्रिया में यह स्पष्ट न हो कि जानकारी किस सेवा के लिए है, तो रुककर आधिकारिक सहायता या संबंधित वित्तीय संस्था से पुष्टि करना बेहतर है। ऐप की अच्छी रेटिंग और बड़ा उपयोगकर्ता आधार भरोसे का संकेत दे सकते हैं, लेकिन व्यक्तिगत सावधानी फिर भी आपकी जिम्मेदारी रहती है।
किसके लिए यह ऐप सही बैठता है
यह ऐप उन लोगों के लिए अच्छा आरंभ हो सकता है जो पहली बार अपने क्रेडिट स्कोर को गंभीरता से समझना चाहते हैं, जिनकी EMI कई जगहों पर फैली हुई है, या जिन्हें वित्तीय संकेतों को आसान भाषा में देखने की जरूरत है। नए क्रेडिट कार्ड उपयोगकर्ता भी इससे एक नियमित समीक्षा की आदत बना सकते हैं। खासकर वे लोग जो बैंक ऐप तो खोलते हैं, लेकिन अपनी कुल क्रेडिट स्थिति पर अलग से ध्यान नहीं देते, उन्हें इसका केंद्रित अनुभव उपयोगी लग सकता है।
यह उन लोगों के लिए कम उपयुक्त हो सकता है जो पहले से विस्तृत बजटिंग सिस्टम चलाते हैं, आधिकारिक क्रेडिट रिपोर्ट की गहराई चाहते हैं, या हर वित्तीय निर्णय के लिए प्रमाणित सलाहकार की जरूरत महसूस करते हैं। इसी तरह, अगर आपका लक्ष्य केवल भुगतान करना है, तो बैंक या ऋणदाता का आधिकारिक ऐप अधिक सीधा विकल्प रहेगा। Oolka की ताकत समझ, निगरानी और आदत बनाने में है; यह हर वित्तीय काम का एकमात्र केंद्र नहीं है।
तकनीकी स्थिति और उपयोग का अनुभव
ऐप का वर्तमान संस्करण 2.4.86 है और यह Android 7.0 या उसके बाद के संस्करण पर चलने के लिए उपलब्ध है। इसका मतलब है कि बहुत पुराने Android फोन वाले उपयोगकर्ताओं को पहले अपने डिवाइस की संगतता देख लेनी चाहिए। जिन लोगों का फोन इस आवश्यकता को पूरा करता है, उनके लिए शुरुआत से पहले सिस्टम अपडेट और पर्याप्त खाली जगह जैसी साधारण बातें अनुभव को अधिक सहज बना सकती हैं।
डेवलपर Oolka ने इसे वित्तीय उपयोग के लिए केंद्रित रखा है, इसलिए इसका मूल्य इस बात पर निर्भर करेगा कि आपको स्क्रीन पर दिखाई देने वाली जानकारी कितनी स्पष्ट लगती है और आप उसे अपने भुगतान व्यवहार से कितनी अच्छी तरह जोड़ पाते हैं। केवल ऐप इंस्टॉल कर लेना पर्याप्त नहीं; नियमित समीक्षा और सही समय पर कार्रवाई ही इसके उद्देश्य को पूरा करती है।
अंतिम निर्णय: उपयोगी शुरुआत, लेकिन अंधा भरोसा नहीं
मेरी राय में Oolka: Credit Score LevelUp उन लोगों के लिए उपयोगी हो सकता है जो क्रेडिट स्कोर, EMI और वित्तीय अनुशासन को एक ही प्रवाह में समझना चाहते हैं। इसका मुफ्त होना प्रयोग शुरू करने की बाधा कम करता है, और 4.8 की औसत रेटिंग के साथ लगभग 3.1 हज़ार लिखित समीक्षाएँ यह दिखाती हैं कि इसे इस्तेमाल करने वाले लोगों की संख्या पर्याप्त है। फिर भी, लोकप्रियता को व्यक्तिगत वित्तीय निर्णय का प्रमाण नहीं मानना चाहिए।
मुझे इसका सबसे मजबूत पक्ष यह लगता है कि यह स्कोर को देखने के बाद अगला कदम सोचने के लिए प्रेरित करता है। AI संकेत, EMI की दृश्यता और रिवॉर्ड का संयोजन रोज़मर्रा के उपयोग को अधिक सक्रिय बना सकता है। सबसे बड़ी सीमा यह है कि कोई भी ऐप खराब भुगतान आदत को अपने आप ठीक नहीं कर सकता। सुधार के लिए समय, नियमितता और कभी-कभी कठिन खर्च संबंधी फैसले लेने पड़ेंगे।
अगर आप शुरुआत कर रहे हैं, तो पहले अपनी मौजूदा क्रेडिट स्थिति समझने, EMI को एक जगह देखने और महीने में एक तय समय पर समीक्षा करने के लिए इसे आज़माना उचित है। अगर आपको विस्तृत आधिकारिक रिपोर्ट, गहरा बजट विश्लेषण या सीधे भुगतान की सुविधा चाहिए, तो इसे अपने बैंक, ऋणदाता और अन्य वित्तीय साधनों के साथ इस्तेमाल करें। Oolka को सलाह देने वाला साथी समझें, अंतिम वित्तीय प्राधिकारी नहीं—इस संतुलन के साथ यह ऐप आपके क्रेडिट प्रबंधन को अधिक स्पष्ट और नियमित बना सकता है।
FAQ
Oolka: Credit Score LevelUp क्या है और यह कैसे काम करता है?
Oolka: Credit Score LevelUp एक वित्तीय ऐप है, जिसका उद्देश्य उपयोगकर्ताओं को उनके क्रेडिट स्कोर और उससे जुड़े वित्तीय व्यवहार को बेहतर ढंग से समझने में मदद करना है। ऐप में आमतौर पर क्रेडिट प्रोफ़ाइल की निगरानी, उपयोगी सुझाव, प्रगति संबंधी जानकारी और स्कोर सुधारने के संभावित तरीके दिखाए जाते हैं। हालांकि, इसका वास्तविक प्रभाव आपके भुगतान इतिहास, कर्ज और क्रेडिट उपयोग जैसे कारकों पर निर्भर करता है।
क्या Oolka का उपयोग करने के लिए क्रेडिट कार्ड या बैंक खाता जरूरी है?
ऐप की कुछ बुनियादी सुविधाओं को देखने के लिए केवल खाता बनाना पर्याप्त हो सकता है, लेकिन व्यक्तिगत क्रेडिट जानकारी या स्कोर सुधार संबंधी सुझाव पाने के लिए आपको अपनी पहचान और वित्तीय विवरण साझा करने पड़ सकते हैं। आवश्यकताएं देश, ऐप के संस्करण और उपलब्ध सेवाओं के अनुसार बदल सकती हैं। डाउनलोड करने से पहले अनुमतियां, पात्रता शर्तें और डेटा कनेक्शन की प्रक्रिया ध्यान से पढ़ें।
क्या Oolka: Credit Score LevelUp सचमुच क्रेडिट स्कोर बढ़ा सकता है?
Oolka आपको क्रेडिट स्कोर सुधारने के लिए मार्गदर्शन, रिमाइंडर या वित्तीय आदतों से जुड़े सुझाव दे सकता है, लेकिन कोई भी ऐप निश्चित रूप से आपका स्कोर बढ़ाने की गारंटी नहीं दे सकता। स्कोर पर भुगतान समय पर करना, क्रेडिट उपयोग कम रखना, पुराने खातों का प्रबंधन और रिपोर्ट में गलतियों को ठीक करना जैसे वास्तविक कारक असर डालते हैं। ऐप को सहायक उपकरण समझें, समाधान नहीं।
क्या Oolka उपयोग करने के लिए निःशुल्क है या इसमें भुगतान वाली सुविधाएं भी हैं?
Oolka का डाउनलोड या कुछ प्रारंभिक सुविधाएं निःशुल्क हो सकती हैं, लेकिन प्रीमियम निगरानी, विस्तृत रिपोर्ट, व्यक्तिगत सुझाव या अतिरिक्त वित्तीय सेवाओं के लिए सदस्यता या शुल्क लागू हो सकता है। भुगतान शुरू करने से पहले ऐप स्टोर में कीमत, नवीनीकरण अवधि, परीक्षण समाप्त होने के बाद लगने वाला शुल्क और रद्द करने की नीति अवश्य जांचें, क्योंकि ये क्षेत्र के अनुसार अलग हो सकते हैं।
Oolka में अपनी व्यक्तिगत और वित्तीय जानकारी देना कितना सुरक्षित है?
क्रेडिट स्कोर से जुड़ी सेवाओं में पहचान, संपर्क और वित्तीय जानकारी मांगी जा सकती है, इसलिए गोपनीयता नीति पढ़ना बहुत जरूरी है। ऐप इंस्टॉल करने से पहले देखें कि कौन-सा डेटा एकत्र किया जाता है, किस उद्देश्य से उपयोग होता है, किन साझेदारों के साथ साझा किया जा सकता है और डेटा हटाने का विकल्प उपलब्ध है या नहीं। संवेदनशील जानकारी केवल आधिकारिक ऐप और सुरक्षित नेटवर्क पर ही दर्ज करें।


