बचत: डेली FD, म्यूचुअल फंड

- 12.95K समीक्षाएँ
- 4.6
- डाउनलोड्स
- 5.00M
- 6.1.3
- संस्करण
स्क्रीनशॉट्स
डाउनलोड करें
इस पर प्राप्त करें Play Store से डाउनलोड करें इस पर डाउनलोड करें Apple Store से डाउनलोड करें APK प्राप्त करें APK डाउनलोडफायदे
- FD और म्यूचुअल फंड की जानकारी एक ही ऐप में मिलती है।
- निवेश विकल्पों की तुलना करके बेहतर निर्णय लेने में मदद मिलती है।
- दैनिक बचत और निवेश लक्ष्य तय करना आसान है।
- बाजार से जुड़े अपडेट निवेशकों के लिए उपयोगी रहते हैं।
- नए निवेशकों के लिए इंटरफ़ेस अपेक्षाकृत सरल है।
नुकसान
- म्यूचुअल फंड रिटर्न की कोई गारंटी नहीं होती।
- कुछ सुविधाओं के लिए इंटरनेट कनेक्शन लगातार जरूरी हो सकता है।
- ऐप की जानकारी को अंतिम निवेश सलाह नहीं माना जाना चाहिए।
- FD दरों और योजनाओं में बदलाव तुरंत दिखाई न दें।
- व्यक्तिगत वित्तीय सलाह या विस्तृत टैक्स मार्गदर्शन सीमित हो सकता है।
बचत: डेली FD, म्यूचुअल फंड की समीक्षा Appxis
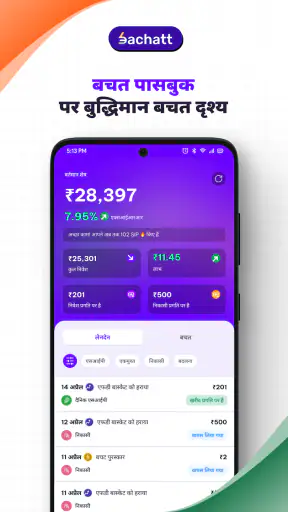
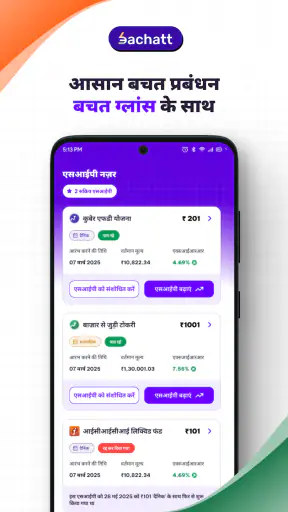
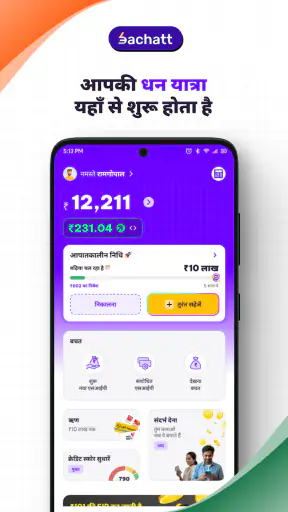
अगर आप रोज़मर्रा के खर्चों के बीच थोड़ी-थोड़ी रकम अलग रखने की कोशिश करते हैं, तो बचत: डेली FD, म्यूचुअल फंड शुरुआत को आसान बनाने वाला वित्तीय ऐप लग सकता है। मैंने इसे ऐसे उपयोगकर्ता के नज़रिए से देखा जो निवेश की भाषा से बहुत परिचित नहीं है, लेकिन बचत को आदत बनाना चाहता है। इसका फोकस एक ही जगह पर दैनिक UPI बचत, म्यूचुअल फंड, फिक्स्ड डिपॉजिट, सोना और लोन जैसी वित्तीय जरूरतों को सामने लाने पर है।
यह Bachatt Smart Savings (AMFI Registered) का ऐप है और वित्त श्रेणी में आता है। ऐप मुफ्त है, इसकी औसत रेटिंग 4.6 है और इसे लगभग 1.4 लाख रेटिंग मिली हैं। मेरे लिए इसका सबसे उपयोगी पक्ष यह रहा कि यह केवल निवेश की जानकारी दिखाने के बजाय बचत शुरू करने का मानसिक अवरोध कम करता है। फिर भी, इसे हर वित्तीय निर्णय का अकेला आधार मानना ठीक नहीं होगा।
पहली बार इस्तेमाल करने पर क्या उम्मीद रखें
ऐप खोलते ही इसका अनुभव उन लोगों के लिए बनाया गया महसूस होता है जो कई वित्तीय उत्पादों के बीच उलझना नहीं चाहते। दैनिक बचत, म्यूचुअल फंड, एफडी, सोना और लोन अलग-अलग जरूरतों की तरह दिखाई देते हैं। इससे आपको पहले यह तय करने में मदद मिलती है कि आपका तत्काल लक्ष्य क्या है: छोटी रकम नियमित रूप से अलग रखना, सुरक्षित जमा देखना, बाजार से जुड़े निवेश को समझना या किसी वित्तीय जरूरत के लिए विकल्प तलाशना।
यहां एक महत्वपूर्ण फर्क समझना जरूरी है। बचत और निवेश एक ही चीज नहीं हैं। रोज की बचत का उद्देश्य आदत और नकदी अनुशासन हो सकता है, जबकि म्यूचुअल फंड में बाजार का जोखिम जुड़ सकता है। एफडी का स्वभाव अलग है और सोने का मूल्य भी बदल सकता है। ऐप इन रास्तों को एक साथ रखता है, इसलिए सुविधा बढ़ती है, लेकिन निर्णय की जिम्मेदारी भी आपकी रहती है।
मेरे अनुभव में पहली बार आने वाले व्यक्ति को सबसे पहले किसी उत्पाद पर तुरंत जाने के बजाय अपने लक्ष्य को छोटा और स्पष्ट रखना चाहिए। उदाहरण के लिए, “मुझे हर महीने थोड़ा पैसा अलग रखना है” एक बेहतर शुरुआत है बनिस्बत “मुझे सबसे ज्यादा रिटर्न चाहिए।” इस तरह ऐप का इंटरफेस आपको जल्दबाजी में चुनाव करने के बजाय अपनी जरूरत के हिसाब से रास्ता चुनने देता है।
ऐप का आकार भी इसकी लोकप्रियता का संकेत देता है। इसे 50 लाख से अधिक बार इंस्टॉल किया जा चुका है, इसलिए यह केवल बहुत छोटे प्रयोगात्मक दर्शक के लिए बना हुआ उत्पाद नहीं लगता। इसकी सामग्री 3+ के लिए रेट की गई है, लेकिन वित्तीय फैसले स्वाभाविक रूप से वयस्क समझ और जिम्मेदारी मांगते हैं। उम्र रेटिंग को निवेश सलाह का विकल्प नहीं समझना चाहिए।
इंस्टॉल के बाद पहला शांत कदम
पहली स्क्रीन पर दिखने वाले विकल्पों को देखकर तुरंत रकम लगाने के बजाय पहले यह समझना बेहतर है कि कौन-सा विकल्प किस काम के लिए है। दैनिक UPI बचत नियमित छोटे योगदान की आदत के लिए अधिक सहज लग सकती है। एफडी उन लोगों को समझ आ सकती है जो तय अवधि और अपेक्षाकृत पारंपरिक बचत ढांचे को प्राथमिकता देते हैं। म्यूचुअल फंड को लक्ष्य, समय और जोखिम समझे बिना चुनना उचित नहीं है।
एक उपयोगी तरीका यह है कि आप अपने पैसे को तीन हिस्सों में सोचें: जल्द चाहिए वाला पैसा, कुछ समय के लिए अलग रखा जा सकने वाला पैसा और लंबी अवधि का पैसा। पहले हिस्से को बाजार-आधारित विकल्पों में डालना असुविधाजनक हो सकता है। दूसरे हिस्से के लिए एफडी जैसे विकल्प पर विचार किया जा सकता है, जबकि तीसरे हिस्से के लिए म्यूचुअल फंड की जानकारी पढ़ी जा सकती है। यह ऐप की सुविधा को आपकी वास्तविक वित्तीय स्थिति से जोड़ने का सरल तरीका है।
सेटअप के दौरान सबसे ध्यान देने वाली बात यह है कि किसी भी भुगतान, निवेश या वित्तीय आवेदन से पहले दिखाई गई जानकारी को पूरा पढ़ें। राशि, अवधि, निकासी से जुड़े नियम, जोखिम और पुष्टि स्क्रीन को छोड़े बिना आगे बढ़ना चाहिए। वित्तीय ऐप में एक गलत टैप मनोरंजन ऐप की तरह आसानी से वापस नहीं लिया जा सकता।
पहली सफल कार्रवाई कैसी दिख सकती है
पहली सफलता का अर्थ बड़ा निवेश करना नहीं, बल्कि ऐसा छोटा कदम पूरा करना है जिसे आप दोबारा निभा सकें। मान लीजिए महीने के अंत में आपके पास बची हुई रकम अक्सर बिना योजना के खर्च हो जाती है। ऐसी स्थिति में आप दैनिक बचत वाले हिस्से को देखकर एक छोटी, आरामदायक राशि से शुरुआत कर सकते हैं। लक्ष्य यह होना चाहिए कि भुगतान के बाद आपका जरूरी बजट प्रभावित न हो।
मैं नए उपयोगकर्ता को पहले एक सप्ताह के खर्च देखने की सलाह दूंगा। चाय, डिलीवरी, छोटे ऑनलाइन भुगतान या अचानक होने वाली खरीदारी जैसी चीजें लिख लें। फिर तय करें कि बचत के लिए कौन-सी राशि वास्तव में टिकाऊ है। बहुत बड़ी रकम चुनने से शुरुआत प्रभावशाली लग सकती है, लेकिन कुछ दिनों बाद रुक जाने का जोखिम बढ़ता है। छोटी और नियमित कार्रवाई अधिक उपयोगी है।
दैनिक UPI बचत का व्यावहारिक इस्तेमाल उन लोगों के लिए हो सकता है जिनकी आय नियमित है, लेकिन बचत करने का समय नहीं मिलता। उदाहरण के लिए, वेतन आने के बाद आप अपने महीने का जरूरी खर्च अलग रखकर छोटी बचत की योजना बना सकते हैं। यहां असली लाभ किसी चमत्कारी कमाई में नहीं, बल्कि खर्च से पहले बचत को जगह देने की आदत में है।
पहली कार्रवाई पूरी होने के बाद तुरंत कई उत्पादों में पैसा बांटना मेरी नजर में सही कदम नहीं है। पहले देखें कि चुनी गई व्यवस्था आपके बजट, बैंक खाते और दैनिक व्यवहार के साथ सहज बैठती है या नहीं। यदि छोटी बचत भी लगातार चलती है, तभी अगला उत्पाद समझने की जरूरत है।
म्यूचुअल फंड चुनते समय जल्दबाजी क्यों खतरनाक है
म्यूचुअल फंड का विकल्प ऐप में होना इसे जोखिम-मुक्त नहीं बनाता। पहली बार निवेश करने वाला व्यक्ति अक्सर पिछले प्रदर्शन, आकर्षक नाम या छोटी शुरुआत देखकर प्रभावित हो सकता है। लेकिन सही सवाल यह है कि पैसा कितने समय के लिए अलग रखा जा सकता है और मूल्य घटने पर आप घबराकर बेचेंगे या नहीं।
यदि आपको आने वाले समय में फीस, किराया, इलाज या किसी जरूरी भुगतान के लिए रकम चाहिए, तो बाजार से जुड़े विकल्प आपके लिए असुविधाजनक हो सकते हैं। इसके विपरीत, लंबी अवधि का लक्ष्य रखने वाला व्यक्ति उतार-चढ़ाव को समझकर अलग दृष्टिकोण अपना सकता है। ऐप आपको रास्ता दिखा सकता है, लेकिन आपकी समयसीमा और जोखिम सहने की क्षमता का निर्णय वह आपके स्थान पर नहीं कर सकता।
एक गैर-स्पष्ट लेकिन महत्वपूर्ण तरीका यह है कि म्यूचुअल फंड को बचत खाते का विकल्प न मानें। अलग-अलग उद्देश्यों के लिए अलग मानसिक खाते बनाएं। आपातकालीन जरूरत का पैसा आसानी से उपलब्ध रहने दें और निवेश वाला पैसा तभी लगाएं जब निकट भविष्य में उसकी जरूरत न हो। यही विभाजन नए निवेशक को बाजार गिरने पर गलत समय में पैसा निकालने से बचा सकता है।
एफडी, सोना और लोन को एक ही नजर से न देखें
एफडी का नाम सुनकर कई उपयोगकर्ता इसे हर स्थिति के लिए सुरक्षित उत्तर मान लेते हैं, जबकि अवधि और उपलब्धता जैसे सवाल फिर भी महत्वपूर्ण रहते हैं। यदि आपको बीच में पैसा चाहिए, तो पहले संबंधित शर्तें पढ़ना जरूरी है। दूसरी ओर, सोना निवेश के साथ-साथ मूल्य में उतार-चढ़ाव वाला साधन है; इसे केवल इसलिए न चुनें कि यह परिचित लगता है।
लोन वाला हिस्सा भी सावधानी मांगता है। उधार लेना बचत करने का अगला चरण नहीं है। अगर ऐप में लोन विकल्प आपकी स्क्रीन पर दिखाई देता है, तो ब्याज, कुल भुगतान, अवधि और देर होने की स्थिति को समझे बिना आवेदन न करें। मासिक किस्त आपकी आय के साथ सहज बैठती है या नहीं, यह किसी भी त्वरित स्वीकृति से अधिक महत्वपूर्ण है।
यही वह जगह है जहां ऐप की सुविधा दोधारी बनती है। एक ही स्थान पर कई वित्तीय विकल्प मिलने से समय बचता है, लेकिन विकल्पों के बीच अंतर जल्दी धुंधला भी हो सकता है। एफडी, म्यूचुअल फंड, सोना और लोन को केवल “पैसे से जुड़ी चीजें” मानना गलत तुलना होगी। हर एक का उद्देश्य, जोखिम और उपयोग का समय अलग है।
रोजमर्रा का एक वास्तविक उपयोग
मान लीजिए नेहा की आय हर महीने आती है, लेकिन महीने के अंतिम सप्ताह तक छोटी-छोटी खरीदारी उसकी बचत खत्म कर देती है। वह ऐप में दैनिक बचत वाले विकल्प से शुरुआत करती है और पहले अपने जरूरी खर्च की सीमा तय करती है। फिर वह कुछ दिनों तक देखती है कि नियमित बचत उसके नकदी प्रवाह पर दबाव तो नहीं डाल रही। यदि व्यवस्था सहज रहती है, तो वह अलग लक्ष्य के लिए एफडी या म्यूचुअल फंड के बारे में पढ़ सकती है, लेकिन दोनों में एक साथ पैसा नहीं डालती।
इस उदाहरण की अच्छी बात यह है कि नेहा ऐप को निर्णय लेने वाली मशीन नहीं बनाती। वह इसे अपने व्यवहार को व्यवस्थित करने के लिए इस्तेमाल करती है। अगर किसी महीने चिकित्सा खर्च या यात्रा के कारण बजट बदलता है, तो वह बचत की रकम को अपनी वास्तविक स्थिति के अनुसार देखेगी। वित्तीय अनुशासन का मतलब हर महीने एक ही रकम किसी भी हालत में भेजना नहीं, बल्कि योजना को जिम्मेदारी से निभाना है।
जहां नए उपयोगकर्ता अक्सर भ्रमित हो सकते हैं
पहला भ्रम यह हो सकता है कि ऐप में किसी विकल्प का दिखाई देना उसे सभी के लिए उपयुक्त बनाता है। ऐसा नहीं है। उत्पादों का एक साथ उपलब्ध होना सुविधा है, व्यक्तिगत सिफारिश नहीं। अपनी आय, लक्ष्य, समय और जोखिम को सामने रखकर ही आगे बढ़ना चाहिए।
दूसरा भ्रम दैनिक बचत और निवेश के बीच हो सकता है। नियमित छोटी रकम अलग रखने से बचत की आदत बनती है, लेकिन इससे हर बार निश्चित लाभ की उम्मीद नहीं करनी चाहिए। निवेश वाले विकल्पों में मूल्य बदल सकता है, जबकि एफडी जैसी व्यवस्था को अवधि और शर्तों के साथ समझना पड़ता है।
तीसरा भ्रम लोन को तुरंत उपलब्ध अतिरिक्त आय समझना है। लोन आपकी भविष्य की आय पर दावा बनाता है। इसलिए आवेदन से पहले मासिक भुगतान को अपने बजट में लिखकर देखें। यदि किस्त भरने के लिए आपको फिर उधार लेना पड़ सकता है, तो यह विकल्प आपके लिए सही नहीं है।
एक और व्यावहारिक सावधानी यह है कि पुष्टि स्क्रीन, भुगतान विवरण और खाते से जुड़ी जानकारी को ध्यान से पढ़ें। स्क्रीन पर जल्दी-जल्दी आगे बढ़ने के बजाय हर चरण पर रुकना बेहतर है। वित्तीय ऐप में सुविधा का अर्थ यह नहीं कि जांच की जरूरत खत्म हो गई।
ऐप की सीमाएं और किसे दूसरा रास्ता चुनना चाहिए
मुझे यह ऐप शुरुआती बचतकर्ता के लिए उपयोगी लगता है, लेकिन अनुभवी निवेशक को यहां केवल एक प्रवेश बिंदु दिख सकता है। यदि आप पहले से विस्तृत पोर्टफोलियो विश्लेषण, कर योजना, अलग-अलग संस्थानों की गहरी तुलना या किसी पेशेवर सलाह की तलाश में हैं, तो केवल यह ऐप पर्याप्त नहीं हो सकता। ऐसे मामले में स्वतंत्र शोध या योग्य वित्तीय सलाह बेहतर हो सकती है।
जो व्यक्ति कई उत्पादों को एक जगह देखकर जल्द निर्णय लेता है, उसे भी सावधान रहना चाहिए। ऐप का सरल अनुभव कभी-कभी जटिल वित्तीय निर्णय को जरूरत से ज्यादा आसान महसूस करा सकता है। खासकर म्यूचुअल फंड और लोन में केवल कम राशि से शुरुआत करना जोखिम को खत्म नहीं करता।
इसके विपरीत, जिस उपयोगकर्ता को बचत की शुरुआत करने में परेशानी होती है, उसके लिए एकीकृत ढांचा उपयोगी है। बैंक ऐप में केवल खाते का बैलेंस देखने के बजाय यहां बचत और निवेश के अलग रास्ते सामने आते हैं। फिर भी, यदि आपको अपने पैसे की तत्काल उपलब्धता सबसे अधिक जरूरी लगती है, तो पहले तरल बचत व्यवस्था पर ध्यान देना अधिक उचित हो सकता है।
अगला कदम: एक उत्पाद नहीं, एक क्रम तय करें
मेरी सलाह है कि ऐप का इस्तेमाल क्रम से करें। पहले अपने महीने का जरूरी खर्च समझें, फिर छोटी बचत की ऐसी राशि चुनें जो वास्तविक रूप से निभ सके। इसके बाद देखें कि आपका लक्ष्य अल्पकालिक है या लंबी अवधि का। तभी एफडी, म्यूचुअल फंड या सोने जैसे विकल्पों पर विचार करें। लोन को केवल तब देखें जब उसकी जरूरत स्पष्ट हो और भुगतान योजना पहले से बनी हो।
एक उपयोगी अभ्यास यह है कि हर वित्तीय कार्रवाई से पहले तीन सवाल लिखें: यह पैसा कब चाहिए, मूल्य घटने पर मैं क्या करूंगा, और क्या मेरी नियमित आय इस निर्णय को संभाल सकती है? इन तीन सवालों के जवाब अस्पष्ट हों तो आगे बढ़ने के बजाय पहले जानकारी पढ़ना बेहतर है। यही आदत ऐप के आसान इंटरफेस को जिम्मेदार वित्तीय उपयोग में बदलती है।
वर्तमान संस्करण 6.1.3 है और यह Android 8.0 या उसके बाद के संस्करण पर चलता है। ऐप 13 मार्च 2025 को जारी किया गया था। यदि आपका फोन इस आवश्यक सिस्टम पर चलता है, तो शुरुआत से पहले यह भी देख लें कि आपका बैंकिंग और UPI उपयोग सामान्य रूप से काम कर रहा है, क्योंकि बचत की प्रक्रिया केवल ऐप खोलने से पूरी नहीं होती।
कुल मिलाकर, बचत: डेली FD, म्यूचुअल फंड मुझे उन लोगों के लिए अच्छा शुरुआती विकल्प लगता है जो बचत को आदत बनाना चाहते हैं और अलग-अलग वित्तीय रास्तों को एक ही ऐप में देखना पसंद करते हैं। इसकी सबसे बड़ी ताकत सरल शुरुआत है; इसकी सबसे बड़ी सीमा यह है कि सरल प्रस्तुति जटिल वित्तीय जोखिमों को छोटा महसूस करा सकती है। इसे समझदारी से इस्तेमाल करने का सही तरीका है: पहले छोटी बचत, फिर लक्ष्य की स्पष्टता, उसके बाद ही निवेश या उधार का निर्णय।
FAQ
बचत: डेली FD, म्यूचुअल फंड ऐप क्या है और यह किस काम आता है?
बचत: डेली FD, म्यूचुअल फंड एक वित्तीय निवेश ऐप है, जिसकी मदद से उपयोगकर्ता फिक्स्ड डिपॉजिट और म्यूचुअल फंड जैसे निवेश विकल्पों को एक ही जगह पर देख और समझ सकते हैं। ऐप आम तौर पर योजनाओं की जानकारी, संभावित रिटर्न, अवधि और निवेश प्रक्रिया उपलब्ध कराता है। हालांकि, निवेश करने से पहले संबंधित संस्था, शुल्क, जोखिम और नियमों की स्वतंत्र रूप से जांच करना जरूरी है।
क्या इस ऐप से सीधे डेली FD या म्यूचुअल फंड में निवेश किया जा सकता है?
ऐप में उपलब्ध सुविधाएं आपके क्षेत्र, पार्टनर संस्थाओं और ऐप के वर्तमान संस्करण पर निर्भर कर सकती हैं। कुछ मामलों में यह केवल योजनाओं की तुलना और जानकारी देता है, जबकि कुछ सेवाओं में आवेदन या निवेश प्रक्रिया शुरू करने की सुविधा भी मिल सकती है। निवेश से पहले जांच लें कि भुगतान किस संस्था को किया जा रहा है, KYC कैसे पूरी होगी और लेनदेन की पुष्टि कहां से मिलेगी।
क्या बचत ऐप में निवेश करना सुरक्षित है?
किसी भी वित्तीय ऐप की सुरक्षा केवल उसके नाम या इंटरफेस से तय नहीं की जा सकती। डाउनलोड करने से पहले डेवलपर का नाम, आधिकारिक वेबसाइट, गोपनीयता नीति, रेटिंग और उपयोगकर्ता समीक्षाएं जांचें। ऐप में OTP, बैंक विवरण या पैन जैसी संवेदनशील जानकारी दर्ज करते समय सावधानी रखें। निवेश करने से पहले यह भी सुनिश्चित करें कि संबंधित वित्तीय सेवा प्रदाता अधिकृत और विश्वसनीय है।
म्यूचुअल फंड और डेली FD में निवेश करने से पहले किन जोखिमों को समझना चाहिए?
डेली FD में सामान्यतः ब्याज दर, लॉक-इन अवधि, समय से पहले निकासी और बैंक या संस्था से जुड़े नियम महत्वपूर्ण होते हैं। म्यूचुअल फंड में बाजार जोखिम रहता है और रिटर्न निश्चित नहीं होता। अलग-अलग फंड की जोखिम श्रेणी, खर्च अनुपात, निकासी शुल्क और पिछला प्रदर्शन अलग हो सकता है। पिछला प्रदर्शन भविष्य के रिटर्न की गारंटी नहीं है, इसलिए अपनी जोखिम क्षमता के अनुसार निर्णय लें।
क्या इस ऐप का उपयोग करने के लिए कोई शुल्क या अतिरिक्त चार्ज देना पड़ता है?
ऐप डाउनलोड करना निःशुल्क हो सकता है, लेकिन निवेश से जुड़े शुल्क अलग हो सकते हैं। इनमें म्यूचुअल फंड का expense ratio, प्लेटफॉर्म या लेनदेन शुल्क, निकासी शुल्क, टैक्स और कुछ सेवाओं के लिए प्रोसेसिंग चार्ज शामिल हो सकते हैं। निवेश से पहले ऐप में शुल्क विवरण, नियम और शर्तें ध्यान से पढ़ें। किसी भी अस्पष्ट शुल्क की पुष्टि आधिकारिक ग्राहक सहायता से करना बेहतर है।


